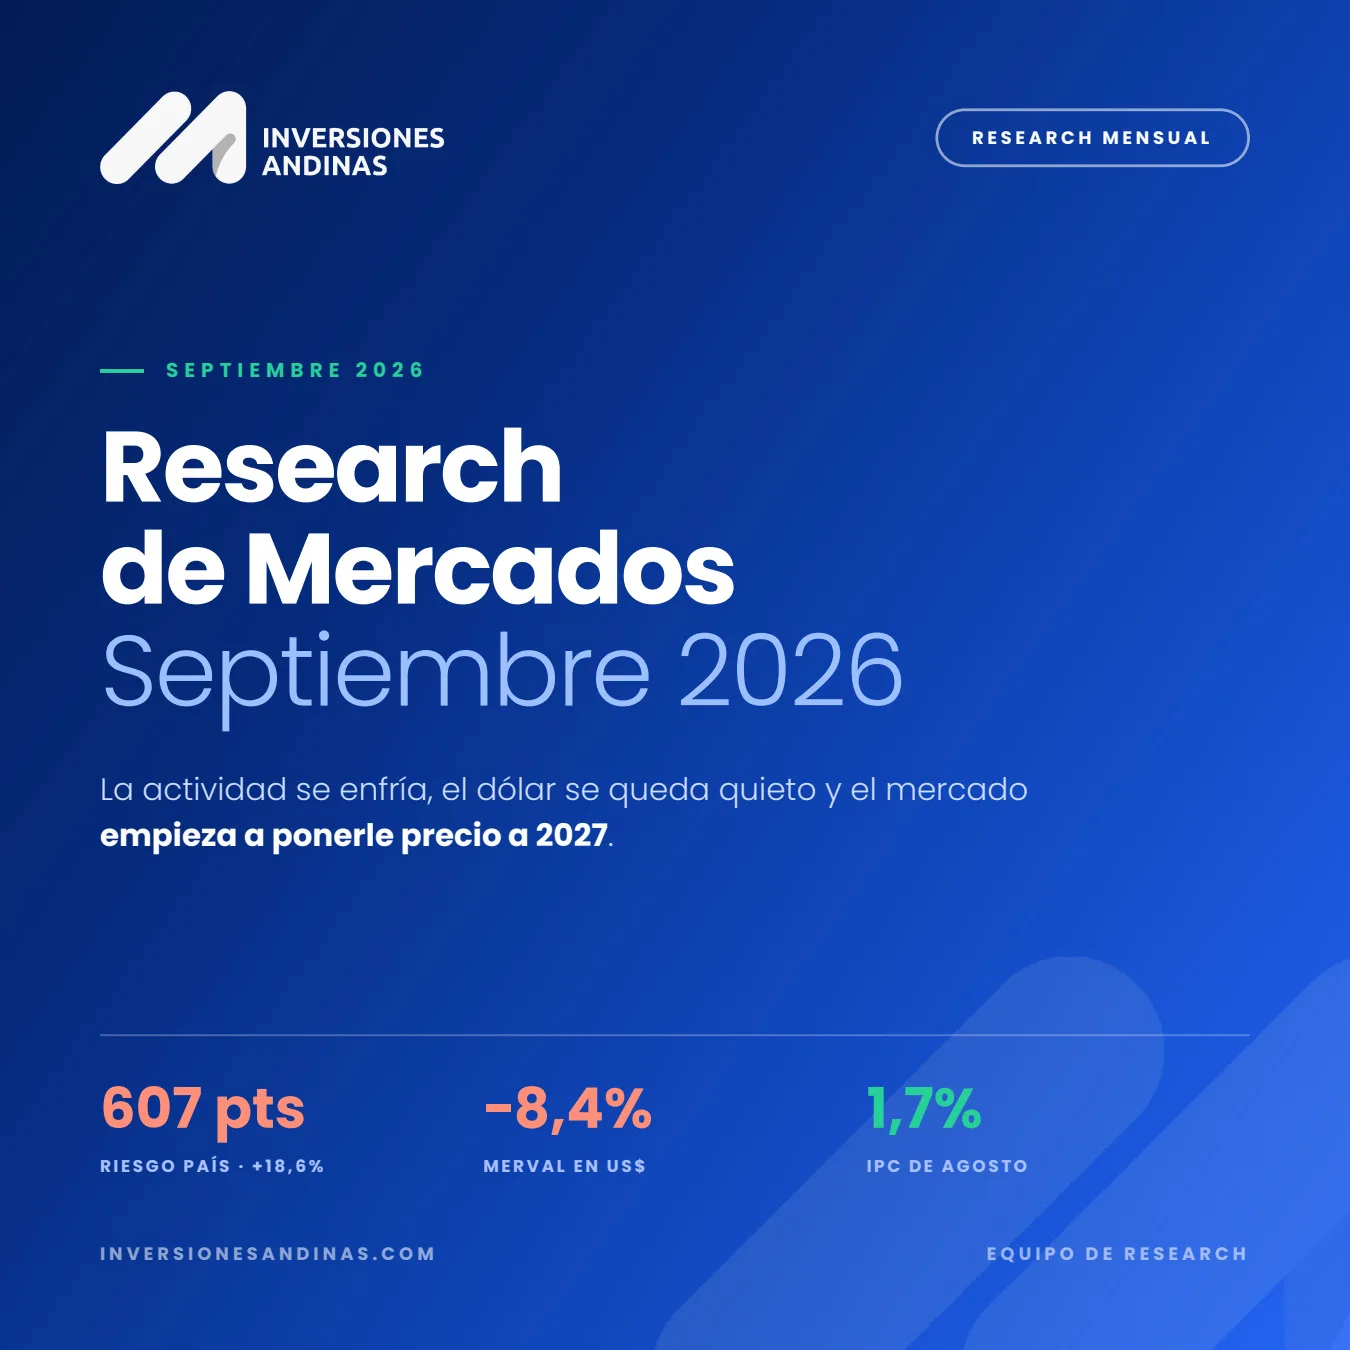
Septiembre: la actividad se enfría, el dólar se queda quieto y el mercado empieza a ponerle precio a 2027
Septiembre dejó una economía que avanza a dos velocidades, pero con los motores cambiados respecto de agosto. Del lado bueno: la inflación de agosto bajó a 1,7%, el registro más bajo en 14 meses; el superávit fiscal y el comercial se sostuvieron; y el dólar oficial prácticamente no se movió (+0,7% en el mes), quedando otra vez por debajo de la inflación. Del lado malo: los datos de actividad confirmaron que la economía perdió tracción —el PBI cayó 0,6% trimestral en el segundo trimestre, el EMAE de julio se desplomó 2,9% mensual y la pobreza volvió a subir hasta 32,3%—. A eso se sumó un deterioro político: la confianza en el Gobierno volvió a su mínimo de la gestión.
El mercado leyó esa combinación con dureza. El riesgo país subió 18,6% en el mes hasta 607 puntos, el Merval cayó 8,4% en dólares y los bonos más largos fueron los más castigados. A diferencia de agosto, la tensión no pasó por el dólar ni por las tasas en pesos, sino por la prima de riesgo soberana: el mercado empezó a exigir más rendimiento por la deuda que vence después del recambio presidencial. En este contexto, la selectividad por plazo, por sector y por calidad crediticia gana todavía más peso en la construcción de carteras.
Por Matias Rossatti, Erika Mildre Flores y Franco Piacentini, Financial Support Inversiones Andinas.
El mes en cuatro números
Contexto Local
Inflación: el dato más bajo en 14 meses, pero la núcleo no afloja
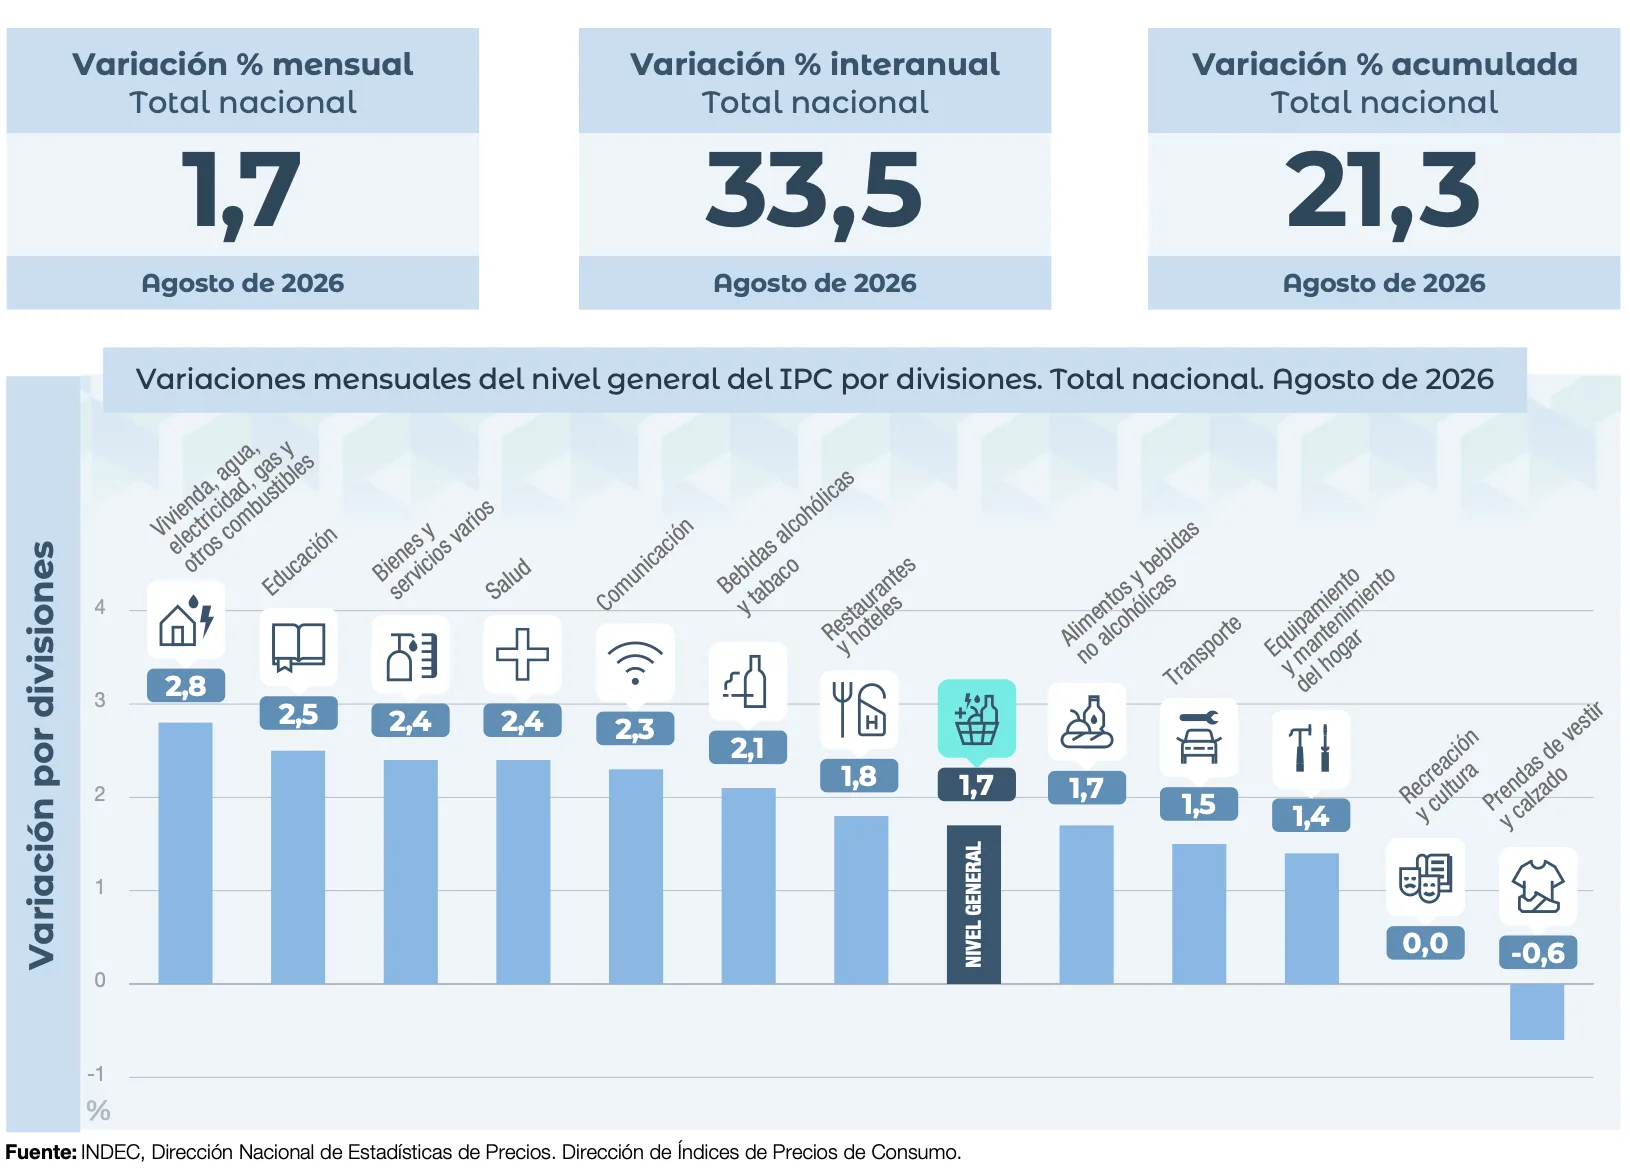
La inflación de agosto fue de 1,7% mensual, en línea con el REM y 0,4 p.p. por debajo del 2,1% de julio. Fue el registro más bajo desde junio de 2025 y el menor para un mes de agosto desde 2017. La variación interanual bajó a 33,5% y el acumulado de los primeros ocho meses llegó a 21,3%.
Buena parte de la desaceleración se explicó por la reversión de los factores estacionales que habían empujado julio: los precios estacionales cayeron 0,9%, Recreación y cultura no registró variación y Prendas de vestir bajó 0,6%. En sentido contrario, las mayores subas se concentraron en rubros regulados o de servicios: Vivienda, agua, electricidad y gas (2,8%), Educación (2,5%) y Salud (2,4%). Alimentos y bebidas aumentó 1,7% y volvió a ser la división de mayor incidencia en todas las regiones.
El matiz importante está, otra vez, en la inflación núcleo, que se mantuvo en 1,8% —igual que en julio y por encima del 1,7% que esperaba el REM—. Los regulados subieron 2,2% y los servicios (2,0%) siguieron corriendo por encima de los bienes (1,4%). El índice general mejoró, pero la tendencia subyacente sigue trabada cerca del 1,8%. El mes pasado anticipábamos que el salto de julio sería transitorio: el dato de agosto lo confirmó para el nivel general, pero no para la núcleo. Las primeras mediciones de alta frecuencia de septiembre muestran además una leve aceleración en alimentos. El IPC de septiembre se publica el 13 de octubre.
La actividad económica: el rebote de junio no tuvo continuidad
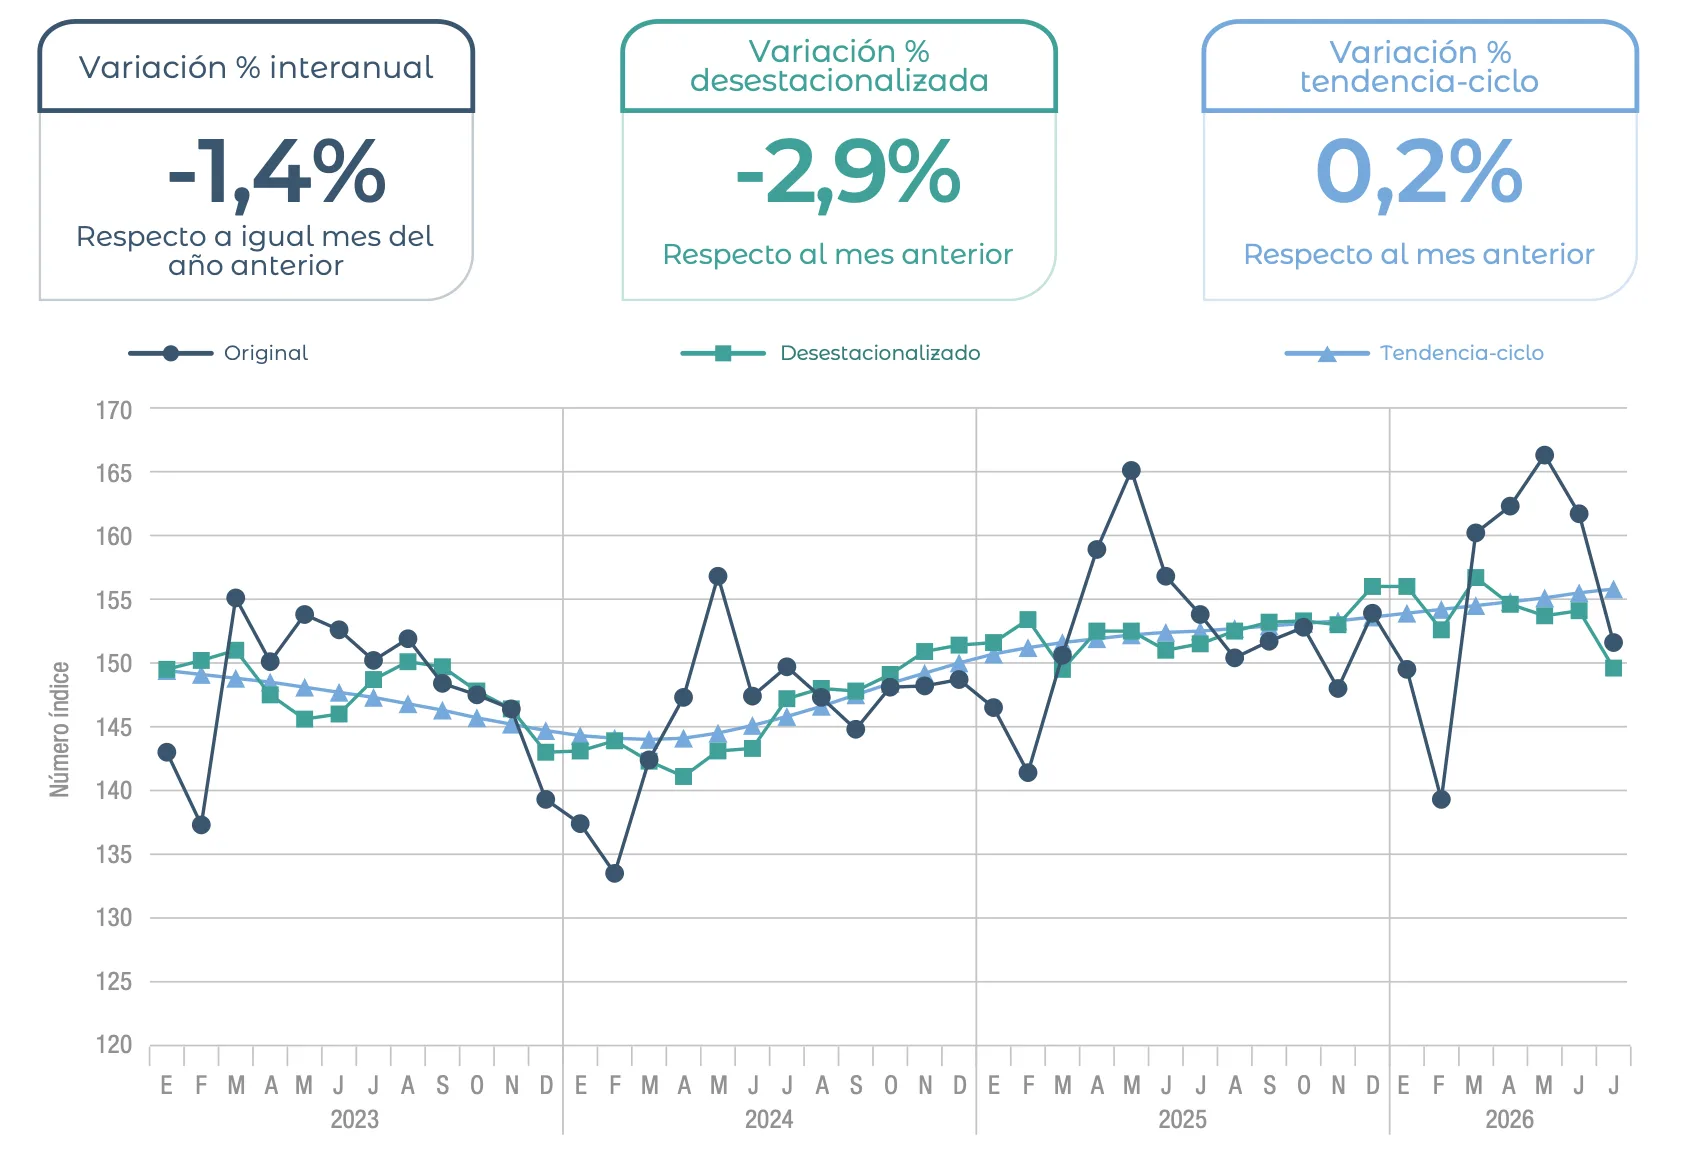
El EMAE de julio cayó 2,9% mensual desestacionalizado y 1,4% interanual: la mayor contracción mensual desde abril de 2020 y bastante peor que el -0,8% que anticipaban las consultoras. El crecimiento acumulado del año se recortó de 2,2% a 1,7%. La caída fue amplia: Comercio (-5,1% i.a.) e Industria (-4,6% i.a.) restaron por sí solos 1,3 p.p. a la variación del índice, mientras que Pesca y Minería (+8,4%) volvieron a ser las excepciones. El Gobierno atribuyó el dato a shocks transitorios, pero el comportamiento en “serrucho” ya lleva varios meses: en 2026 la actividad cayó en cuatro de los siete meses relevados.
El informe de PBI del segundo trimestre completa la foto. La economía se contrajo 0,6% trimestral (aunque creció 2,0% interanual), con caídas del consumo privado (-2,4%), del consumo público (-2,3%) y de la inversión (-0,8%); esta última acumula un retroceso de 11,1% interanual. Solo las exportaciones crecieron (+2,5%). Con julio abriendo el tercer trimestre en terreno negativo, el riesgo de una recesión técnica dejó de ser un escenario lejano.
El deterioro empieza a verse en los indicadores sociales. La desocupación subió a 7,9% en el segundo trimestre y la pobreza alcanzó al 32,3% de las personas en el primer semestre (frente a 28,2% en el segundo semestre de 2025), con una indigencia de 7,5%. La explicación es la misma que veníamos marcando: en el semestre, el ingreso per cápita familiar aumentó 11,5% mientras que la Canasta Básica Total subió 19,6%. Del lado salarial hay una señal algo más alentadora: en julio el índice de salarios subió 2,8% (2,3% los privados registrados) frente a una inflación de 2,1%, aunque en los últimos doce meses los salarios privados registrados (+29,7%) todavía corren por detrás de los precios (+33,8%).
Crédito y mora: la mora frena, pero el crédito no arranca
El crédito, que señalamos como el principal canal disponible para reactivar el consumo, volvió a perder impulso. Según el BCRA, los préstamos en pesos al sector privado cayeron 1% real en agosto, la primera baja desde marzo, arrastrados por las líneas de consumo (-1,9% real), especialmente tarjetas. Medido en términos reales, el stock de crédito en pesos está prácticamente en el mismo nivel que en julio de 2025.
La noticia positiva viene por el lado de la calidad de cartera. Según estimaciones de 1816 sobre la Central de Deudores, la mora de las familias bajó de 12,9% a 12,8% en agosto y, por primera vez desde marzo de 2024, los saldos en mora cayeron en términos reales: la mejora no fue solo un efecto del denominador. De todos modos, las refinanciaciones alcanzaron un máximo (3,8% del crédito a familias) y la mora de empresas, aunque baja, volvió a subir.
El freno de la morosidad es condición necesaria para que el crédito vuelva a crecer, pero con la actividad en baja y las tasas de referencia subiendo hacia fin de mes, la recuperación del crédito a personas parece más un tema de 2027 que del cierre de este año. No es casual que los bancos hayan liderado las caídas del Merval en septiembre.
Frente externo: el superávit comercial sigue siendo el ancla
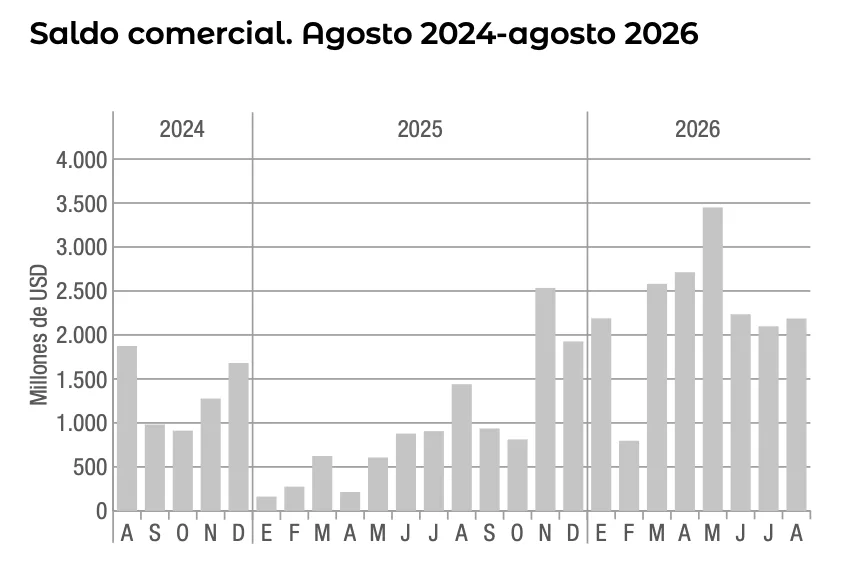
La balanza comercial volvió a posicionarse en agosto como una de las variables más sólidas del frente externo, con un superávit de US$2.187 millones, US$746 millones por encima del mismo mes del año pasado y acumulando 33 meses consecutivos de saldo positivo. Las exportaciones crecieron 12,4% interanual hasta US$8.883 millones —explicado más por precios (+16,0%) que por cantidades (+3,1%)— y las importaciones subieron 3,6% hasta US$6.696 millones.
En los primeros ocho meses del año el superávit acumula US$18.249 millones, con exportaciones creciendo 21,4% e importaciones retrocediendo 2,6%. Dentro de ese resultado, el sector energético ya aporta un saldo positivo de US$6.576 millones. La contracara es la debilidad de las importaciones, que refleja una demanda interna todavía moderada. Además, como veremos en la próxima sección, ese mayor ingreso neto de divisas no se tradujo en una acumulación significativa de reservas.
Confianza: el consumidor mejora, el Gobierno vuelve a su mínimo
Las dos encuestas de la Universidad Di Tella se movieron en direcciones opuestas. El Índice de Confianza del Consumidor subió 2,4% en septiembre, hasta 41,2 puntos, y cortó dos meses consecutivos de caída. La mejora vino casi exclusivamente de los hogares de menores ingresos (+12,3%) y del componente de Situación Personal (+11,3%), consistente con la baja de la inflación y la mejora salarial de julio. En cambio, la percepción sobre la situación macroeconómica (-0,8%) y la intención de compra de durables e inmuebles (-3,4%) retrocedieron, al igual que la confianza en CABA (-6,8%) y en los hogares de ingresos altos (-4,1%).
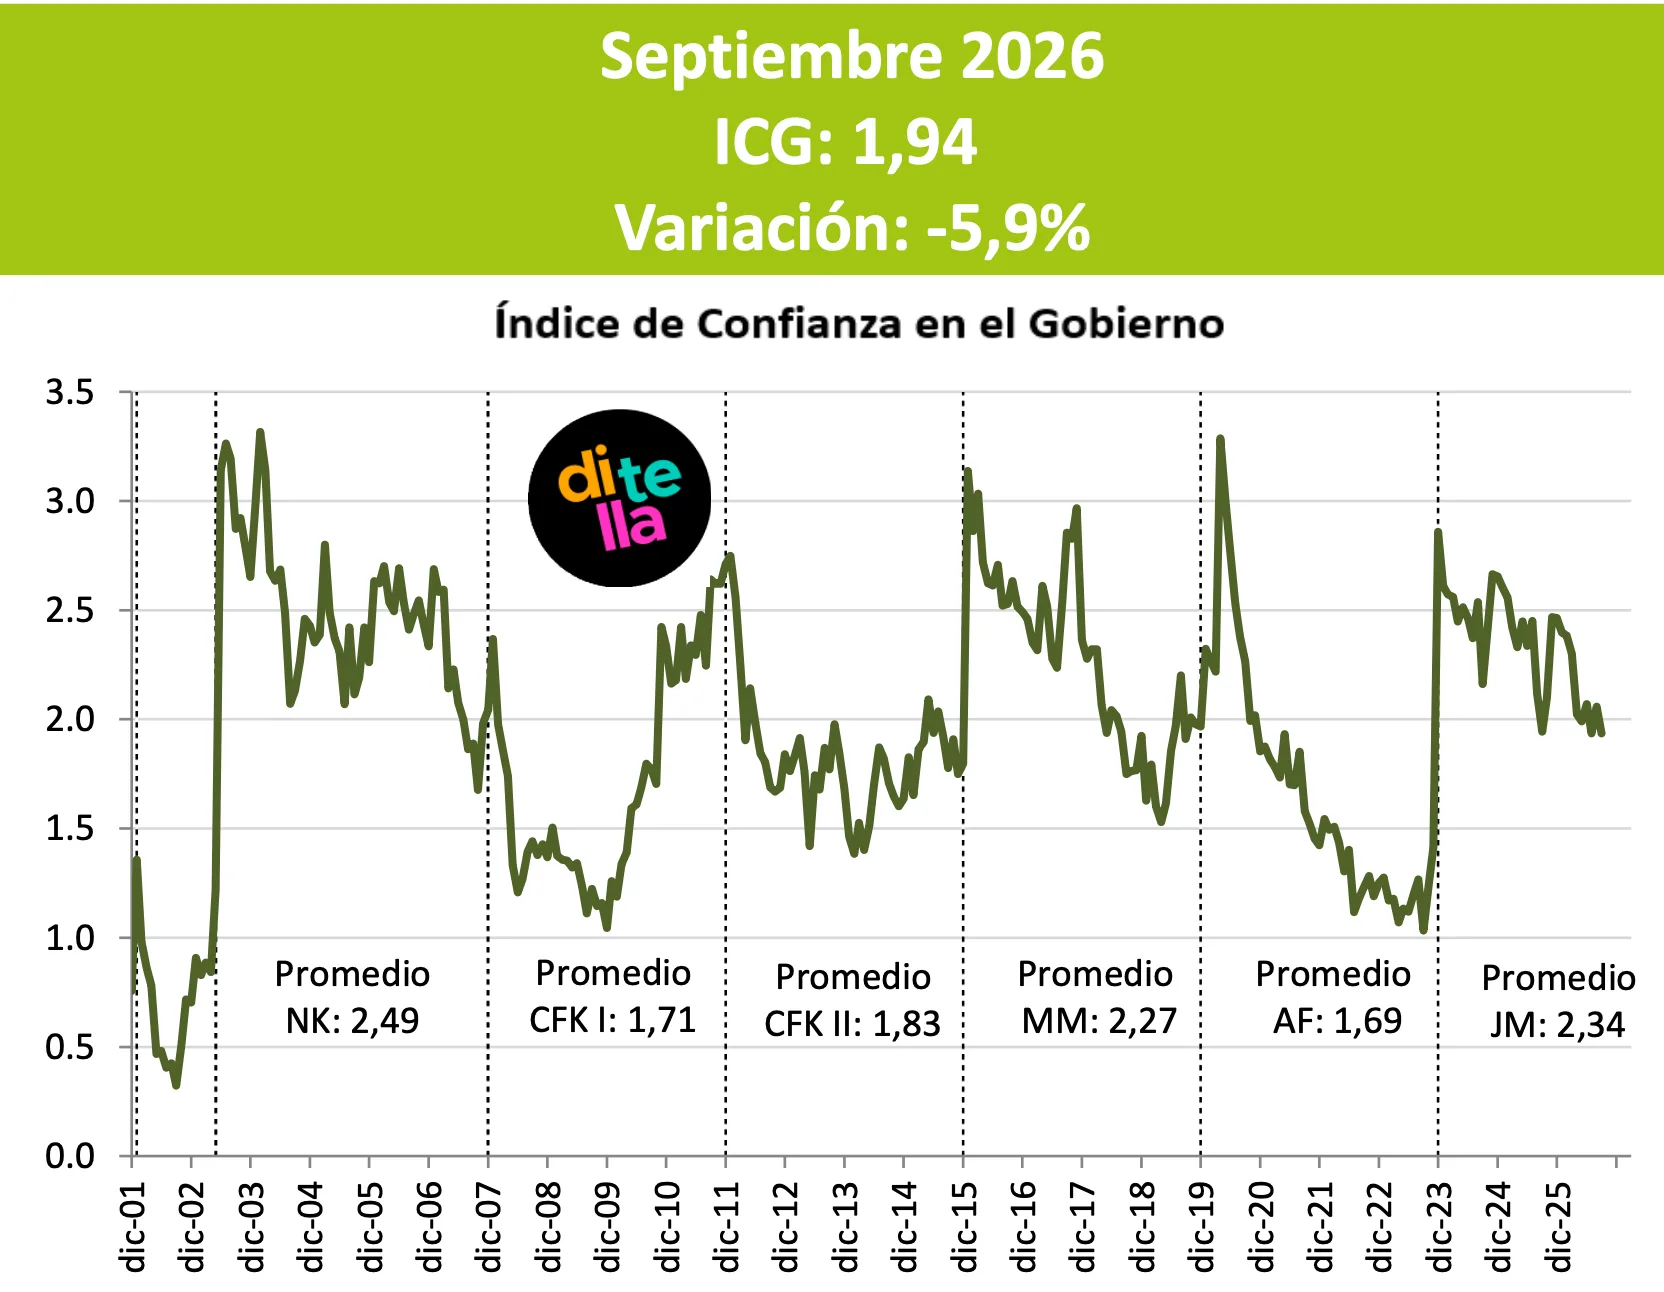
El Índice de Confianza en el Gobierno revirtió por completo la mejora de agosto: cayó 5,9% hasta 1,94 puntos, con bajas en sus cinco componentes. Igualó así el mínimo de la gestión —registrado en septiembre de 2025 y julio de 2026— y acumula una caída de 21,4% desde fines del año pasado. Las encuestas privadas van en la misma línea: el relevamiento de Zuban Córdoba (16 al 19 de septiembre) muestra una desaprobación de 63,6% y un empate técnico entre el peronismo (35,9%) y La Libertad Avanza (35,1%).
El mes pasado describíamos un escenario político “relativamente favorable” para el oficialismo; hoy esa lectura es más incierta. Vale igualmente una salvedad: en septiembre de 2025 el índice marcaba el mismo nivel y el oficialismo logró recomponerse en las legislativas de octubre. El índice es un termómetro, no un veredicto.
Frente fiscal: el superávit se sostiene, la meta con el FMI no
El Sector Público Nacional registró en agosto un superávit primario de $1,99 billones y un superávit financiero de $635.529 millones. En los primeros ocho meses del año, el resultado primario acumula aproximadamente 1,1% del PBI y el financiero, 0,2%. Detrás del número, la dinámica que marcábamos el mes pasado sigue vigente: los ingresos cayeron 1% real interanual y el gasto primario apenas 0,5%, por lo que el superávit primario de agosto fue 4,3% menor en términos reales que un año atrás.
El dato que más pesó en el mes fue el cierre de la tercera revisión del programa con el FMI: el Gobierno deberá pedir un waiver por el incumplimiento de la meta fiscal del primer semestre, cuando acumuló un superávit primario de $6,29 billones frente a los $6,86 billones requeridos, aun después de que el Fondo flexibilizara la meta. En cambio, sí se cumplió la meta de reservas, también tras un ajuste relevante del objetivo. El propio Presupuesto 2027 propone un superávit primario de 1,3% del PBI para 2026 y 2027, por debajo del 1,4% pactado para este año: una forma implícita de reconocer que el margen para seguir ajustando el gasto es cada vez menor.
Presupuesto 2027: un punto de partida optimista
El Gobierno envió al Congreso el proyecto de Presupuesto 2027, que comenzará a debatirse en comisión durante octubre. Al mismo tiempo, el proyecto corrigió las proyecciones de este año: el crecimiento estimado para 2026 bajó de 5,4% a alrededor de 2,3%, y la inflación acumulada ya duplica el 10,1% previsto originalmente. Para 2027, las metas oficiales se ubican por encima del consenso de mercado en casi todas las variables:
| Variable 2027 | Presupuesto | REM (BCRA) |
|---|---|---|
| Crecimiento del PBI | 4,0% | 2,9% |
| Inflación dic-dic | 18,0% | 20,5% |
| Tipo de cambio mayorista (dic-27) | $1.847,6 | $2.015,7 |
| Superávit primario (% PBI) | 1,3% | — |
Fuente: Proyecto de Presupuesto 2027 y REM de agosto 2026 (BCRA).
Un detalle a seguir: el dólar presupuestado sube 15,5% en 2027, por debajo del 18% de inflación proyectada, lo que implica sostener la apreciación real del peso durante el año electoral. Más allá de los números, el tratamiento del Presupuesto será la primera prueba concreta de la capacidad del oficialismo para construir mayorías después de los traspiés legislativos de agosto.
El mercado y la macro: la prima de riesgo se lleva todo el ajuste
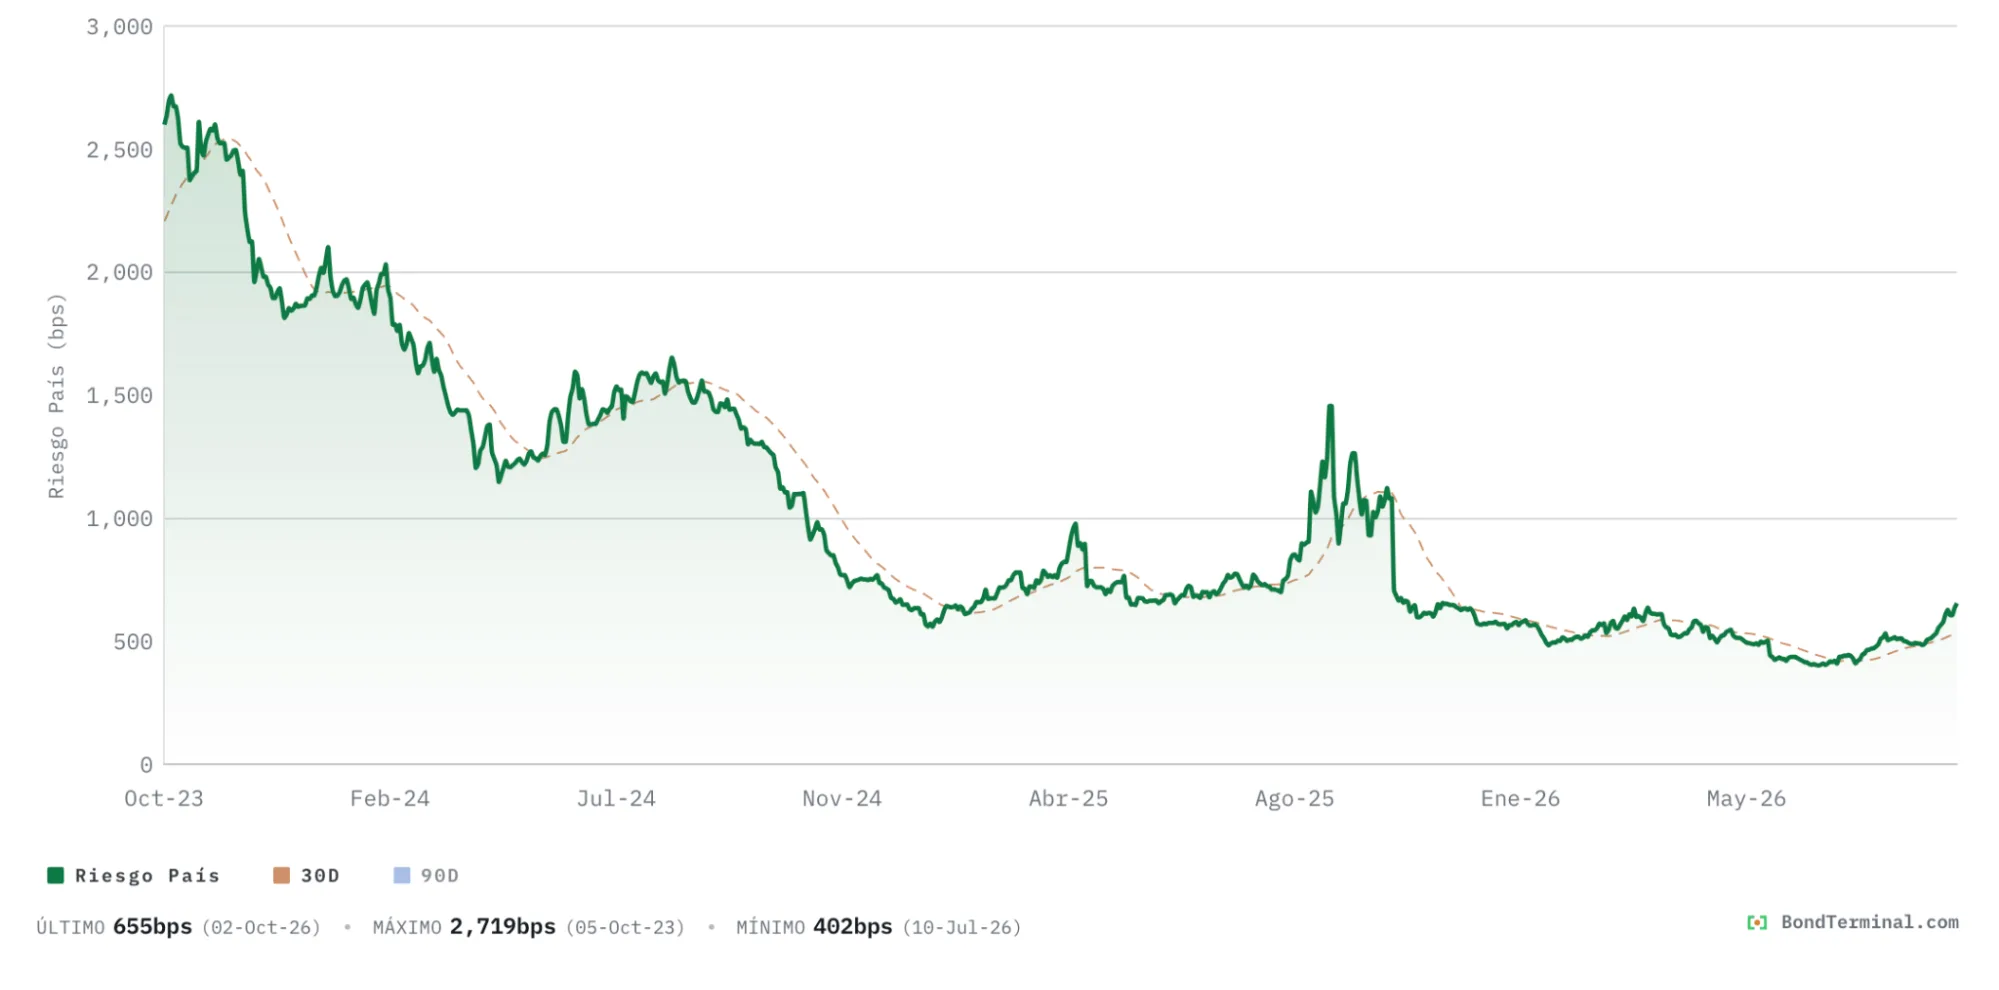
Los bonos en dólares encadenaron 11 ruedas consecutivas de caída y el riesgo país pasó de alrededor de 510 a 607 puntos, con un máximo intradiario de 642, su nivel más alto desde abril. Las TIR pasaron de 6,5% a 7,5% en el tramo corto y de 9,3% a 10,6% en el tramo largo. La forma de la caída es reveladora: los bonos más largos (AL35 -7,6%, AL41 -7,0%, AE38 -6,3%) cayeron cinco veces más que los cortos (AL30 y GD30, -1,5%). El mercado no está cuestionando la capacidad de pago de los próximos vencimientos, sino la continuidad del programa después de 2027.
Si bien el contexto global no ayudó —tasas largas en EE.UU. en máximos, un debate abierto sobre si la Fed sube tasas en octubre y un petróleo presionado por Ormuz—, buena parte del movimiento fue idiosincrático: en una semana de fines de mes los spreads argentinos subieron 68 p.b. mientras la mayoría de la región comprimía, y las bolsas de Colombia, Brasil y Perú subieron impulsadas por sus propios procesos electorales.
El Merval cayó 7,1% en pesos y 8,4% en dólares (acumula -13% en el año en moneda dura), con los bancos a la cabeza de las bajas (Supervielle -16,5%, Macro -14,0%, Galicia -13,4%) y el sector energético como gran excepción: YPF acumula una suba de 48,4% en 2026, apoyada en el crecimiento de la producción en Vaca Muerta y en los precios internacionales del crudo. En pesos, los bonos CER mostraron un mejor desempeño (TX28 +3,6%, TX26 +2,4%).
El mercado le empezó a poner precio a 2027
En agosto planteábamos que la corrección lucía más como un ajuste puntual que como un cambio de tendencia. Septiembre la extendió: el riesgo país ya acumula unos 150 puntos de suba desde julio. Los fundamentos de corto plazo no se rompieron —el fisco sigue en superávit, el frente externo aporta dólares y el tipo de cambio está lejos del techo de la banda—, pero el mercado está incorporando una prima política que difícilmente se disipe antes de que se aclare el escenario de 2027.
Mantenemos la estrategia sin cambios estructurales, pero con un sesgo más defensivo: priorizar duration corta en dólares, vencimientos previos al recambio presidencial y, dentro de renta variable, compañías con generación de caja en dólares como las energéticas, frente a los sectores más expuestos al ciclo doméstico como bancos y consumo.
Dólar en septiembre 2026
Calma cambiaria: el dólar volvió a perder contra la inflación
Después de la tensión de agosto alrededor de los $1.500, septiembre fue un mes de calma cambiaria. El dólar mayorista pasó de $1.508 a $1.517 (+0,6%), marcó récords nominales a mitad de mes pero se movió en un rango muy acotado, y terminó nuevamente por debajo de la inflación: en la práctica, el tipo de cambio volvió a funcionar como ancla. La distancia al techo de la banda cambiaria, que cerró el mes en $1.919, se amplió a 26%, cerca de su máximo en 17 meses. Los dólares financieros acompañaron con movimientos igual de moderados y las brechas quedaron en niveles mínimos: 0,2% para el MEP y 5,1% para el CCL respecto del oficial minorista.
La oferta no fue un problema. El último día del mes se negociaron US$1.034 millones, el monto más alto del año, sostenidos por una liquidación del agro que rondó los US$170 millones diarios, por el remanente de colocaciones de obligaciones negociables y por los dólares del sector energético. Aun así, el Gobierno mostró que no está dispuesto a convalidar saltos: el día de fijación de un bono dollar linked, el Tesoro vendió alrededor de US$20 millones para contener el mayorista.
| Tipo de cambio | Cierre agosto | Cierre septiembre | Variación |
|---|---|---|---|
| Dólar Oficial (BNA) | $1.530 | $1.540 | +0,7% |
| Dólar MEP | $1.538 | $1.543 | +0,3% |
| Dólar CCL | $1.598 | $1.619 | +1,3% |
| Dólar Mayorista | $1.508 | $1.517 | +0,6% |
Variaciones calculadas sobre los cierres de agosto a septiembre.
Reservas: el precio de la calma fue acumular poco
La contracara de la tranquilidad cambiaria fue el ritmo de compras. El BCRA adquirió US$473 millones en septiembre, frente a un promedio diario de US$768 millones en agosto. Llama la atención que esto ocurra con el agro liquidando con fuerza: el Banco Central compró apenas una fracción de la oferta diaria, lo que sugiere que buena parte de esos dólares fue absorbida por la demanda privada (importaciones y cobertura). En lo que va del año las compras suman US$14.568 millones, todavía por encima de la meta original de US$10.000 millones.
Las reservas brutas tuvieron un recorrido de ida y vuelta: tocaron US$50.800 millones el 3 de septiembre, su nivel más alto desde 2019, y cerraron el mes en US$46.090 millones, por debajo de los US$48.259 millones de fin de agosto. La caída se explica principalmente por el pago de alrededor de US$800 millones al FMI y por movimientos habituales de fin de mes. Las reservas netas se ubicaban en torno a US$7.000 millones a mediados de mes según estimaciones de PPI. El equipo económico sostiene que cuenta con un “poder de fuego” de hasta US$75.000 millones entre compras, los swaps con China y EE.UU. y la intervención en futuros.
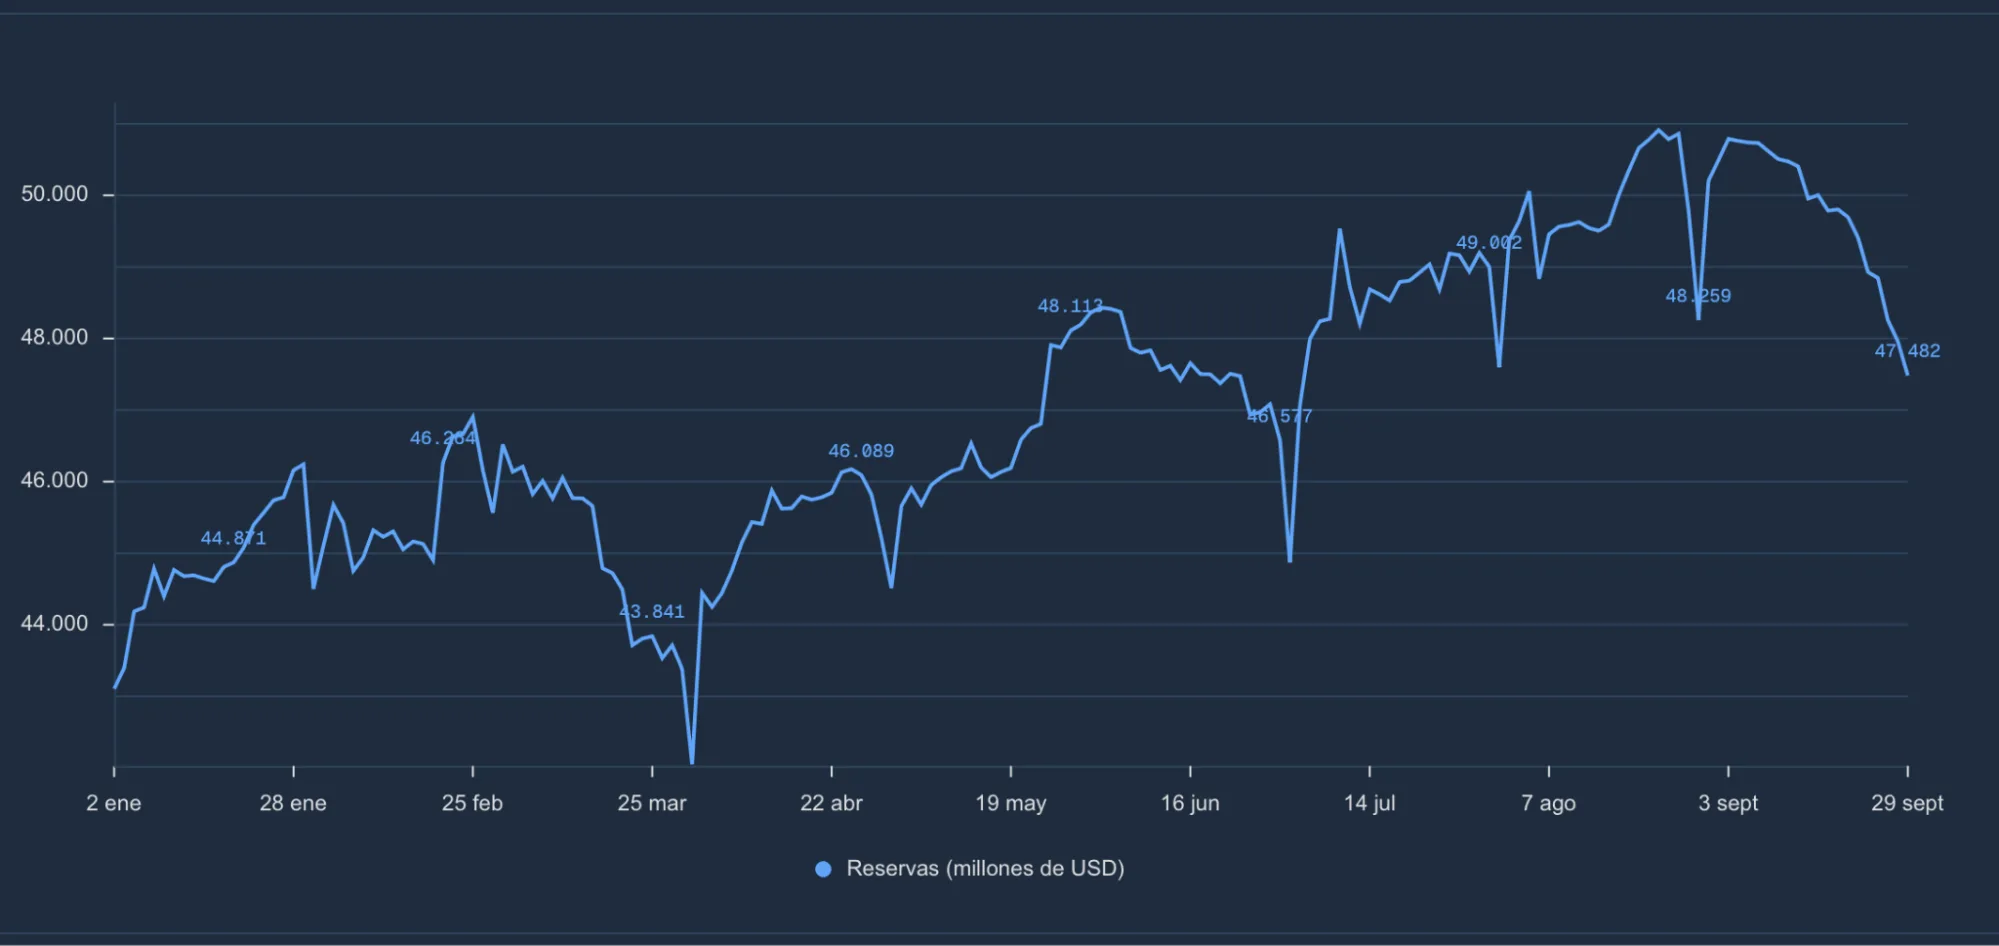
Si en agosto el Gobierno tuvo que elegir entre el dólar y la tasa, en septiembre la variable de ajuste fueron las reservas: se priorizó un tipo de cambio estable y tasas más bajas a costa de comprar poco. Hacia adelante, el equipo económico apuesta a un mayor ingreso de divisas en el cierre del año por la cosecha de trigo, Vaca Muerta y la minería, mientras que el mercado y el propio Presupuesto ubican el mayorista en torno a $1.600 para diciembre, una suba de alrededor de 5,5% en tres meses, en línea con la inflación esperada.
Mundo Pesos septiembre 2026
Curva de pesos: la tasa fija se empinó
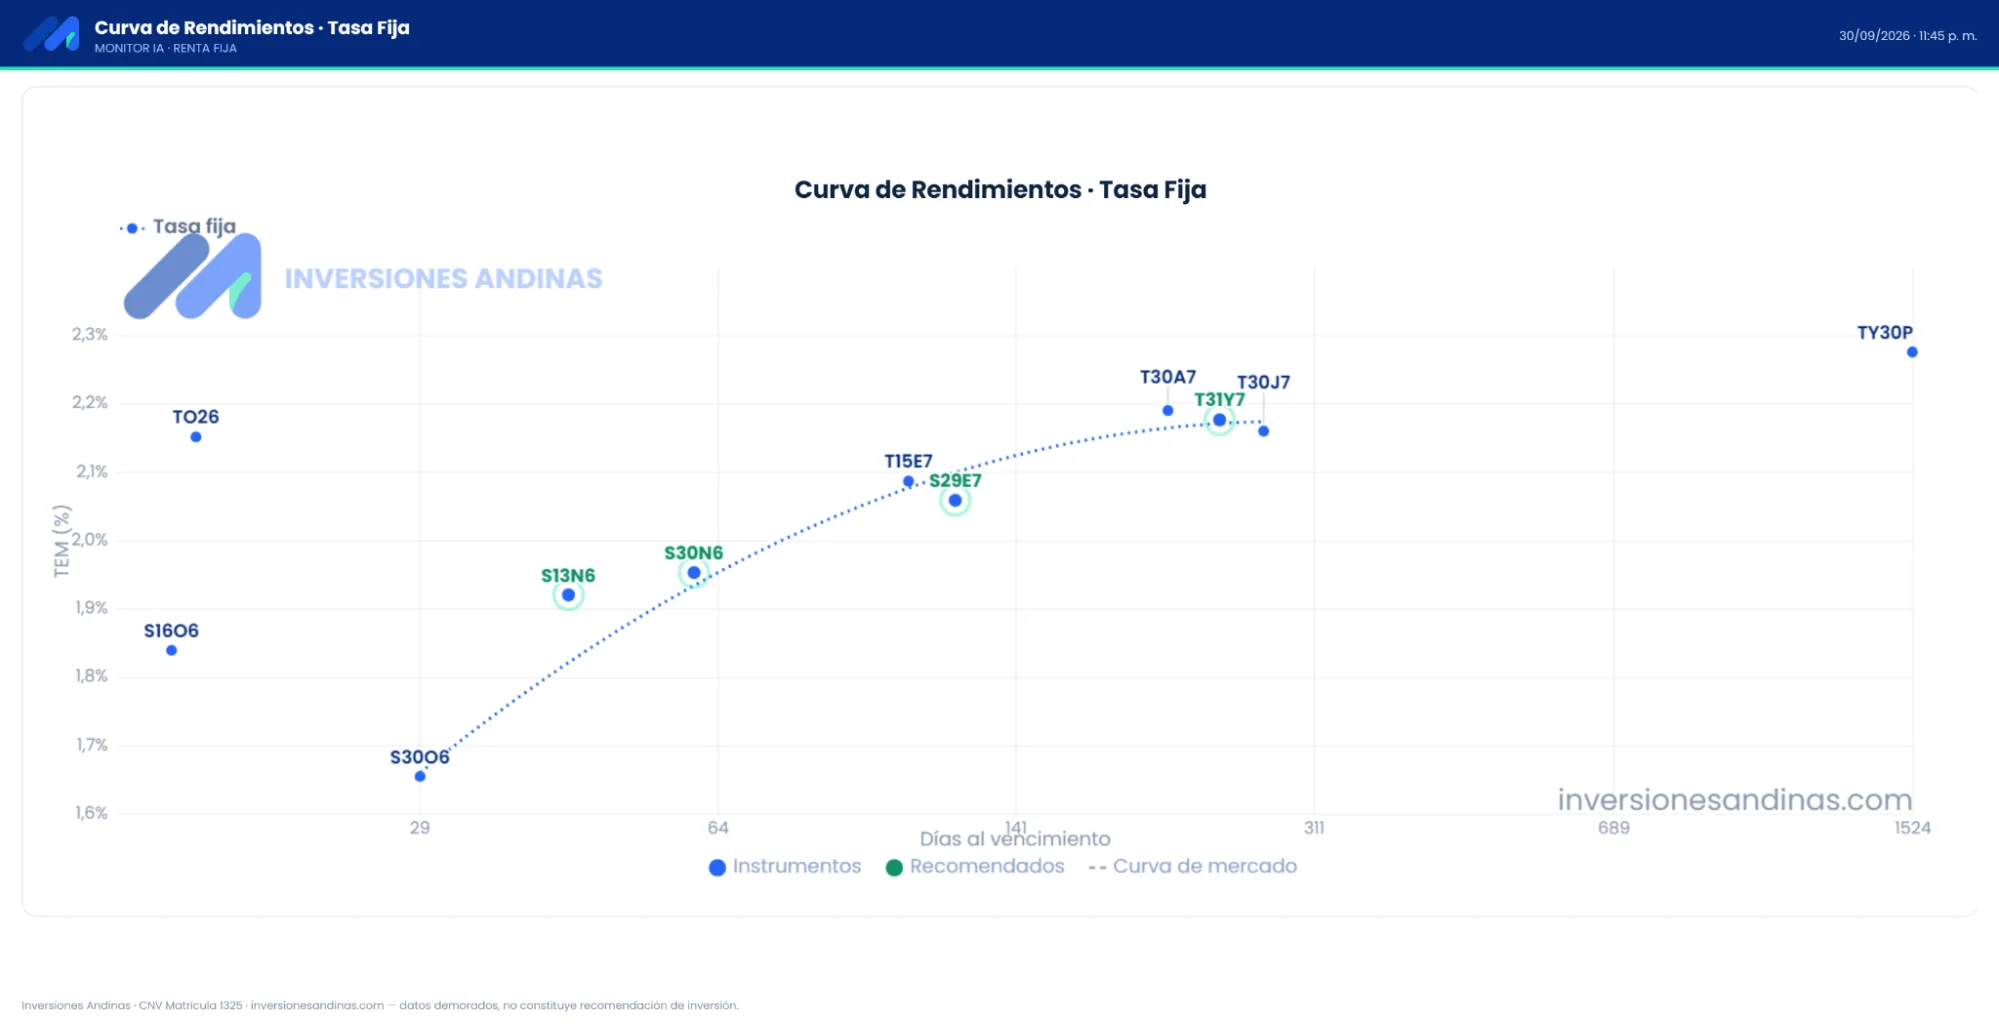
Durante septiembre, la curva de LECAPs y BONCAPs mostró una pendiente positiva más marcada, con rendimientos crecientes a medida que se extendieron los plazos. Al cierre del mes, los instrumentos con vencimiento en octubre operaban en torno a 21%-23% TNA, noviembre se ubicaba cerca de 25%-26% y el tramo de 2027 alcanzaba niveles próximos al 28%-31%. Es un cambio respecto de fines de agosto, cuando el tramo corto estaba alrededor de 23%-24% y los vencimientos más largos próximos al 29%.
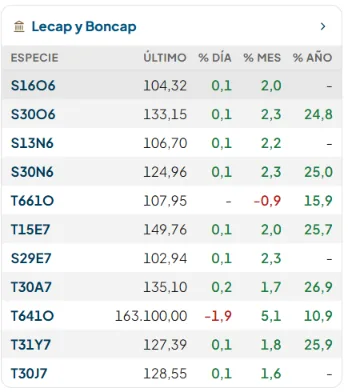
La forma de la curva refleja una mayor prima por plazo: el mercado mantuvo comprimidas las tasas de muy corto plazo, pero exigió rendimientos superiores para extender duration hacia 2027. Al 30 de septiembre, la S30O6 rendía aproximadamente 21,3% TNA y la S30N6 26,0%, mientras que el T15E7 alcanzaba 28,3% y el T31Y7 30,6%. En este contexto, la lectura de la renta fija en pesos va ligada al nivel de tipo de cambio y a la inflación esperada.
CER: mayor premio real a medida que se extiende el plazo
Durante septiembre, la curva CER continuó mostrando una pendiente positiva, con tasas reales crecientes a medida que se extiende la duration. Hacia el cierre del mes, los instrumentos más cortos operaban con rendimientos reales bajos, el TX26 cerró septiembre cerca de CER +2,8%, mientras que el TZX27 se ubicaba alrededor de CER +5%-6% y los vencimientos de 2028 alcanzaban tasas reales cercanas al 10%La forma de la curva refleja una mayor demanda por cobertura inflacionaria en el corto plazo y, al mismo tiempo, un premio creciente por extender vencimientos hacia y más allá del proceso electoral de 2027. Esta diferenciación se hizo particularmente visible entre los bonos que vencen antes y después de las elecciones, donde el mercado comenzó a incorporar una mayor prima de riesgo.
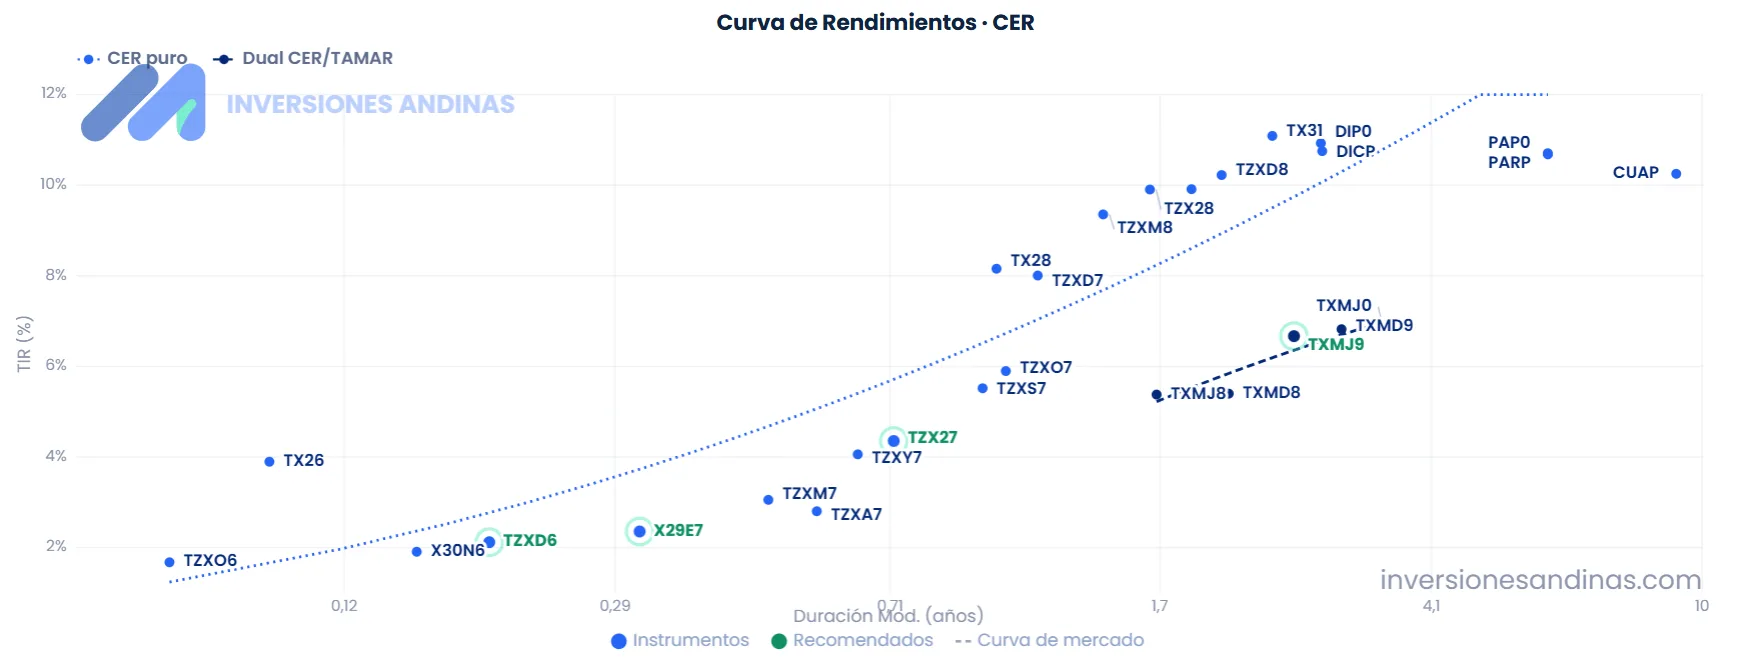
Un dato interesante para agregar es que no hubo un desplazamiento uniforme de toda la curva durante septiembre. Al 31 de agosto, el TZX27 rendía CER +6,8%, el TZXD7 +8,7% y el TZX28 +9,8%. Es decir, durante septiembre se produjo cierta compresión en buena parte del tramo corto/medio, mientras el tramo largo continuó ofreciendo tasas reales elevadas.
Deuda Soberana septiembre 2026
Riesgo país, suba de tasas en EE.UU. y una prima que empieza a mirar 2027
Septiembre fue el mes más exigente del año para la deuda soberana. El riesgo país arrancó en torno a los 512 puntos, llegó a comprimir hasta 484 hacia el 11 de septiembre, pero en las dos semanas siguientes escaló hasta superar los 600 puntos, con un pico de 609-611 el viernes 25, cuando los bonos encadenaron diez ruedas seguidas de baja. Cerró el mes en 607 puntos, un 18,6% por encima del cierre de agosto. Desde mediados de julio, la TIR del GD35 en Nueva York subió 280 puntos básicos, de 8,6% a 11,4%, y a los Bonares les fue peor: la del AO29 contra MEP saltó 400 puntos básicos, de menos de 8% a cerca de 12%.
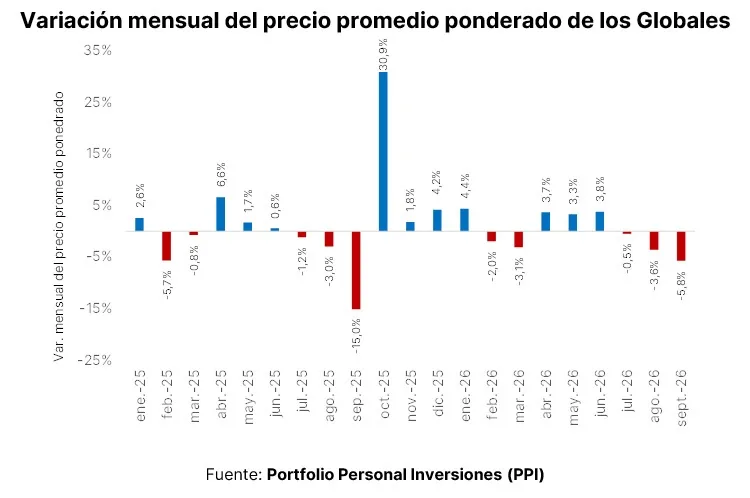
Parte del movimiento respondió al contexto externo. La Reserva Federal subió la tasa al rango de 3,75%-4%, la primera suba desde julio de 2023, y el Treasury a 10 años tocó 5,33%, su nivel más alto en décadas. Con la tasa libre de riesgo en torno al 5%, es aritmética que los Globales largos vuelvan a rendir dos dígitos. Sin embargo, el resto de la región casi no se movió: Ecuador pasó de 410 a 433 puntos en todo el mes, mientras que Argentina saltó más de 120 puntos solo en la segunda quincena.
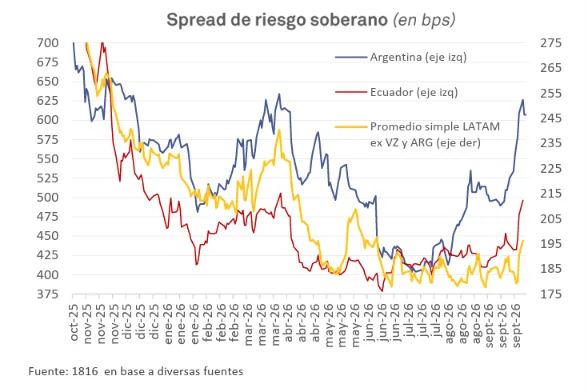
La mayor parte de la suba tuvo raíz local. Por un lado, el BCRA prácticamente frenó sus compras de divisas: cerró septiembre con adquisiciones por USD 473 millones, unos USD 22 millones diarios y el menor nivel mensual de 2026, frente a ritmos superiores a USD 100 millones diarios a mediados de año, lo que vuelve más exigente el Programa Financiero 2027. Como dato alentador, en las dos últimas ruedas del mes el BCRA compró USD 230 millones, casi lo mismo que en las 20 ruedas anteriores. Al mismo tiempo empezó a jugar el calendario electoral: el inicio de campaña de la oposición y un dato de actividad de julio peor al esperado llevaron la probabilidad de reelección que descuentan los bonos de cerca de 84% en julio a alrededor de 73%.
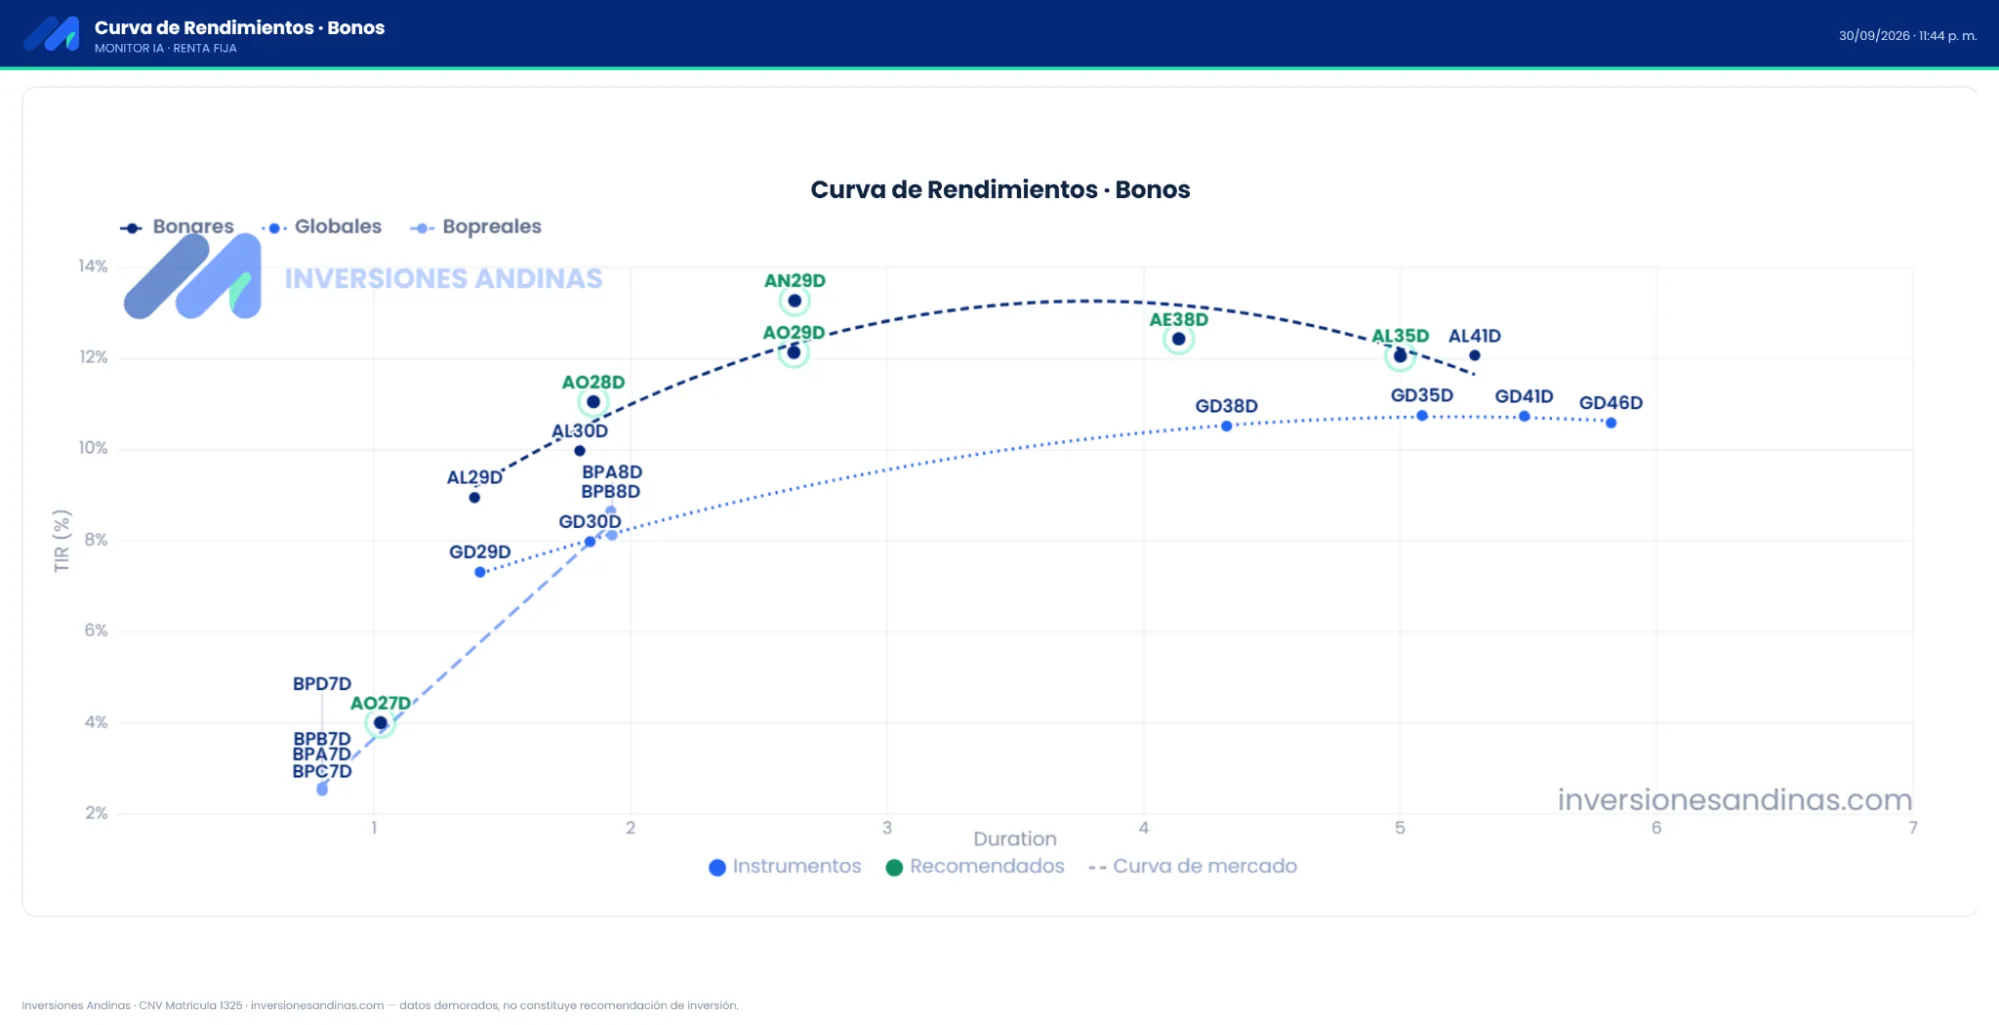
La corrección se concentró en el tramo largo. En el mes, el AL35 cayó 7,4%, el AE38 6,3% y el GD35 5,8%, mientras que el AO27 terminó prácticamente sin cambios y los Bopreales 2027 subieron. La mayor debilidad de los Bonares frente a los Globales se explica en parte por los rescates en los FCI de renta fija en dólares, que pasaron a mostrar salidas netas ante los rendimientos negativos de sus cuotapartes, en un proceso que se retroalimenta. Así, los Globales largos volvieron a rendir cerca de 10,7%, mientras que los Bonares de duration intermedia y larga se ubican en la zona de 12%-13%, con un diferencial de entre 1,5 y 2,5 puntos por la prima que exige la ley local. El AO27, con vencimiento dentro del mandato actual, cotiza muy cerca de la curva de Bopreales.
La baja fue de precios y no de flujos. Las reservas “usables” rondaban al 25 de septiembre los US$36.000 millones, frente a vencimientos en dólares de 2027 por unos US$21.400 millones. La forward entre el AO27 y el AO28 cerró en 18,9%, un reflejo del recelo con el que se mira 2028. Pero el mercado no descuenta un default, sino una prima por la incertidumbre sobre quién gobernará desde diciembre de 2027. A mediano plazo, el dato de fondo sigue a favor: las exportaciones netas de energía y minería igualan los vencimientos de 2027-2028 y los superan con holgura desde 2029.
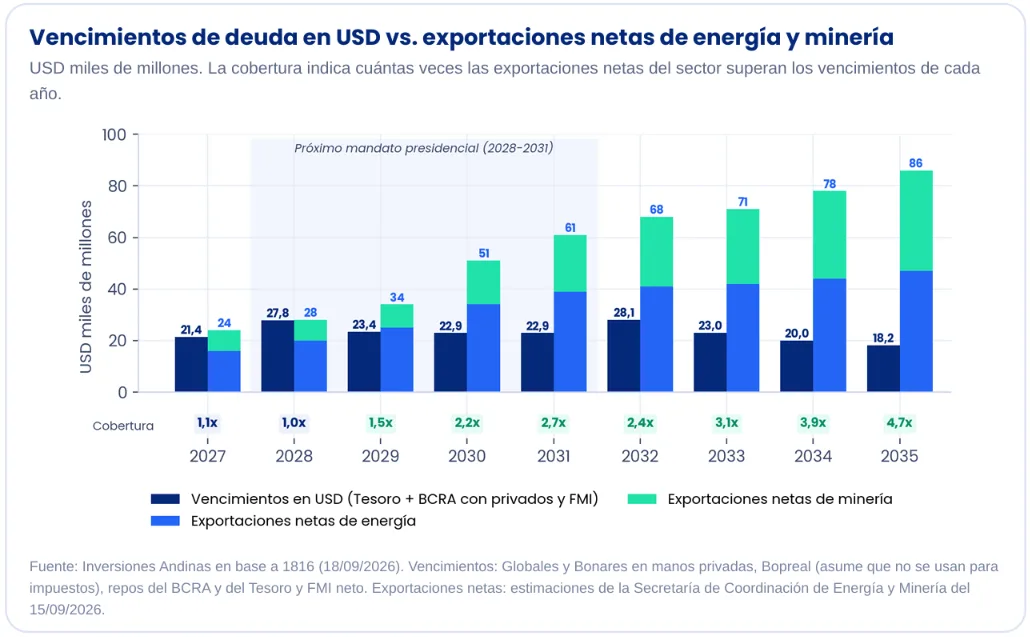
Una aclaración: las exportaciones netas no son dólares del Estado, los generan empresas privadas y llegan a las reservas solo si el BCRA los compra. Por eso el gráfico no dice que la deuda “se paga sola”, sino que la Argentina ya no tiene el problema estructural de escasez de dólares que estuvo detrás de los defaults del pasado, aunque se trata de proyecciones oficiales que dependen de precios internacionales y de que las inversiones se concreten en tiempo.
No vemos motivos para desarmar posiciones en medio de la baja
Con más de un año por delante hasta las elecciones, el tramo corto sigue siendo la alternativa de menor volatilidad, mientras que el tramo largo ofrece hoy una tasa de entrada más alta y el mayor potencial ante una eventual compresión de spreads, para quien esté dispuesto a tolerar la volatilidad adicional que probablemente acompañe la previa electoral.
La variable a seguir en los próximos meses es el regreso de las compras del BCRA, apoyado en la cosecha fina y en nuevas emisiones de empresas y provincias. Es lo que puede empezar a revertir la prima.
Deuda Corporativa septiembre 2026
Obligaciones Negociables: primario y secundario
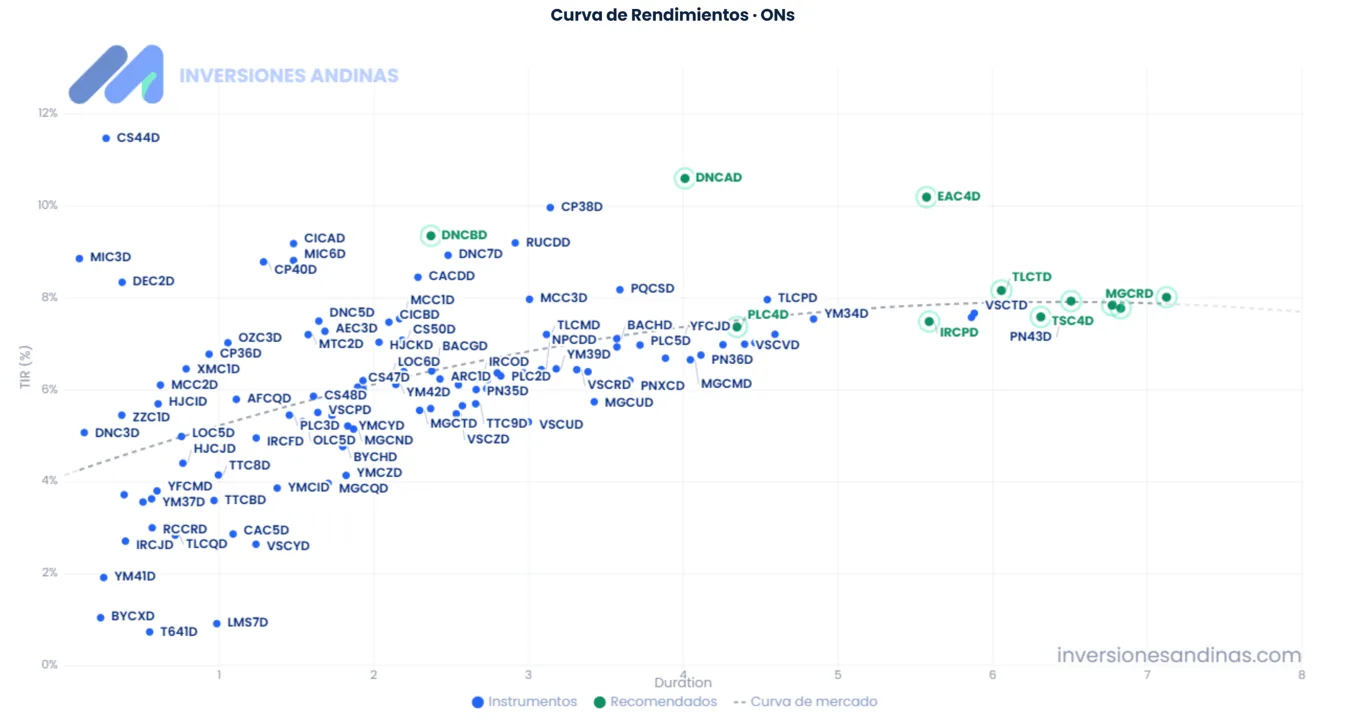
La renta fija corporativa volvió a mostrar un comportamiento más defensivo que la deuda soberana, aunque esta vez no quedó al margen de la corrección. Las ONs en dólares de primera línea cerraron el mes con bajas de entre 0,7% y 4,0%, con las mayores caídas en las especies de mayor duration, frente a retrocesos de entre 5% y 7,5% en los soberanos largos. Los rendimientos de emisores como Vista Energy o YPF, en sus emisiones más largas, se desplazaron hacia la zona de 7,5%-8%.
El dato más relevante del mes estuvo en el mercado internacional, donde las empresas argentinas siguieron consiguiendo financiamiento pese al ruido soberano. Tecpetrol reabrió su ON 2033 por US$450 millones a 7,25%, por encima del monto que buscaba originalmente. YPF colocó US$1.200 millones a 2035 a una TIR de 7,85%, con ofertas por casi el doble de lo emitido: fue la mayor emisión de una empresa argentina en once años y la de menor spread de su historia. Hacia fin de mes, Vista Energy sumó US$400 millones a 2038 a 7,95%. Con el debut internacional de la Provincia de San Juan, las colocaciones en el exterior sumaron US$2.650 millones, el mejor mes desde enero. Desde octubre de 2025, empresas y provincias ya emitieron US$17.200 millones bajo ley extranjera.
El contraste con la curva soberana es elocuente: YPF se financió a 2035 a 7,85% en un mes en el que el GD35 llegó a rendir más de 11%. El mercado separó claramente el riesgo de los emisores con generación propia de dólares —en particular los vinculados a Vaca Muerta— del riesgo político que hoy pesa sobre la deuda del Tesoro.
En el mercado local la actividad también fue intensa, con tasas en dólares de entre 5,5% y 8% para emisores corporativos. Se destacó VMOS (Vaca Muerta Oil Sur), que colocó US$233 millones a 2030 al 6,25%, junto con emisiones de CGC, Profertil y John Deere. Los bancos se financiaron en dólares a uno y dos años con tasas de entre 3,25% y 5,75%.
En materia de calificaciones, S&P National Ratings otorgó a TGS su máxima calificación, destacando su liquidez y la mejora de su rentabilidad, y elevó a la Ciudad de Buenos Aires a raAAA, la nota máxima de su escala nacional.
En este contexto, mantenemos una postura selectiva y priorizamos créditos de primera línea. La corrección dejó rendimientos algo más altos en el secundario, en la zona de 7,5%-8% para emisores de calidad frente a cerca de 7% en agosto, con una volatilidad sensiblemente menor a la de los soberanos, lo que refuerza el rol de las ONs como complemento de la exposición soberana.
El Merval en septiembre 2026
Energía como sostén estructural
El mercado accionario argentino comenzó septiembre recuperando parte de la corrección de agosto. Durante la primera semana, el S&P Merval avanzó 2,3% en pesos y volvió a acercarse a los US$2.000 medido al dólar financiero, acompañado por una baja del riesgo país hacia la zona de 490 puntos básicos. El movimiento estuvo liderado por compañías vinculadas a energía, utilities y exportaciones, con subas destacadas en Vista, Pampa Energía, Central Puerto e YPF.
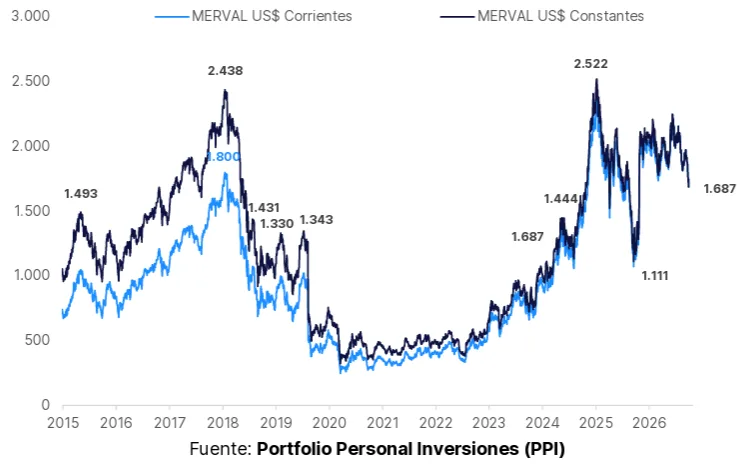
Sin embargo, el escenario se fue deteriorando hacia la segunda mitad del mes. El endurecimiento de las condiciones financieras internacionales, con los rendimientos de los Treasuries nuevamente cerca del 5%, redujo el apetito por activos emergentes y llevó al Merval nuevamente por debajo de los USD 2.000. La corrección mostró además una marcada dispersión sectorial: mientras YPF mostró mayor resistencia relativa, bancos y algunas compañías energéticas registraron caídas más pronunciadas.
Hacia el cierre del mes, el aumento del riesgo país hasta 611 puntos profundizó la volatilidad, en la última semana el Merval cayó 3,55% en dólares y el sector bancario retrocedió 5,7%.
Las empresas vinculadas a los recursos naturales y la infraestructura energética mantuvieron la mayor resiliencia y preferencia en las carteras locales. YPF mostró una gran solidez relativa, apuntalada por sus planes de contratos de GNL y el proyecto ferroviario de US$ 500 millones para el transporte de arena de fractura hacia Vaca Muerta, cuyo consumo se duplicaría hacia 2030. Por su parte, Central Puerto continuó activamente ejecutando su programa corporativo de recompra de acciones en el mercado local.
A nivel corporativo, septiembre continuó mostrando una economía y un mercado de acciones a distintas velocidades. El sector bancario mantuvo una elevada sensibilidad al ciclo económico y a la evolución del crédito. Si bien las acciones habían comenzado el mes recuperando terreno, Banco Galicia informó una morosidad de 8,3% durante el segundo trimestre y proyectó cerrar 2026 alrededor de 6,3%, manteniendo elevado el costo de riesgo. Esta dinámica coincide con los datos de actividad.
En contraste, el sector de energía continuó mostrando una dinámica más favorable. Minería y oil & gas crecieron 8,4% interanual en julio, consolidándose como uno de los sectores de mayor crecimiento de la economía. A nivel corporativo, Pampa Energía profundizó su concentración en generación eléctrica, producción de gas y shale, mientras Central Puerto lanzó un programa de recompra de acciones por hasta USD 30 millones. Hacia fin de mes, además, YPF evaluaba un proyecto ferroviario de USD 500 millones para mejorar el transporte de arena hacia Vaca Muerta, mientras continuaban las discusiones de financiamiento para infraestructura vinculada a Argentina LNG.
Mercados Internacionales septiembre 2026
La Fed: el regreso de las tasas altas
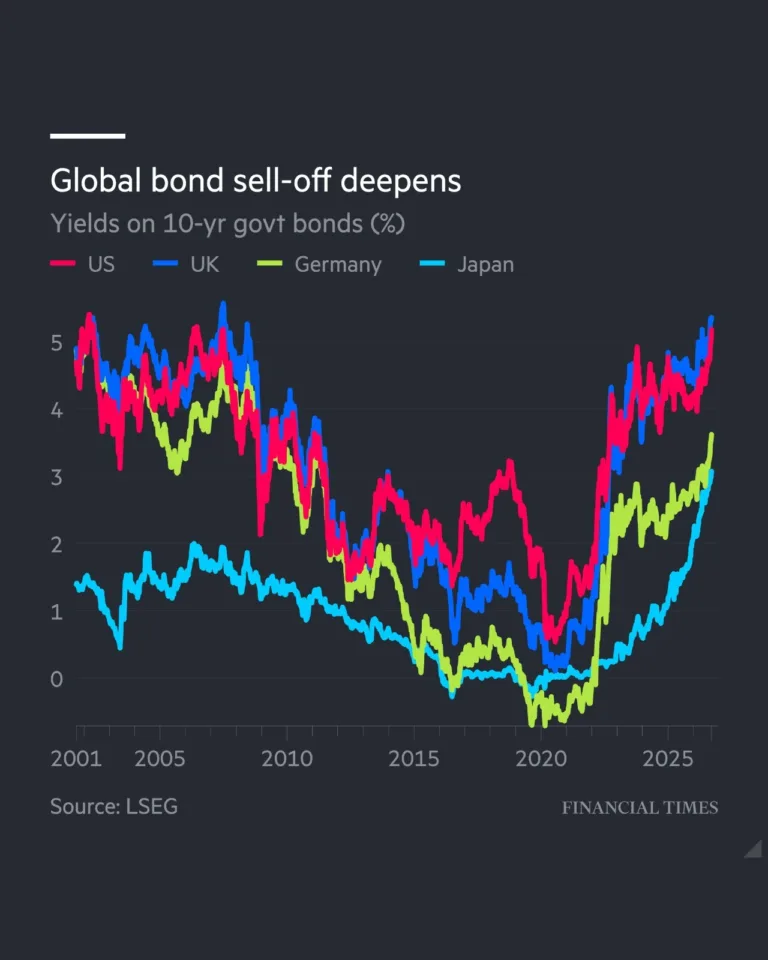
La Reserva Federal subió la tasa de referencia en 25 puntos básicos, hasta el rango de 3,75%-4,00%: el primer incremento desde julio de 2023. La decisión se tomó de forma unánime.
Los datos macroeconómicos de EE.UU. mostraron una fuerte resiliencia. Los índices PMI (Servicios en 58,7 y Manufactura en 56,7) sorprendieron al alza, y el componente de inflación saltó a su nivel más alto desde octubre de 2022. Ante ese escenario, la probabilidad implícita en el CME FedWatch Tool para una nueva suba en la reunión de octubre trepó hasta el 73%, consolidando un escenario de tasas elevadas por más tiempo.
La Fed reforzó un discurso marcadamente hawkish, con opiniones destacadas del gobernador Barr y visiones restrictivas de Kevin Warsh. Se insistió en que la autoridad monetaria no puede frenar un shock de oferta —como el petrolero—, pero que su prioridad absoluta sigue siendo contener las expectativas de inflación para hacerlas converger a la meta del 2%.
Selectividad: las tasas reales compiten con la renta variable
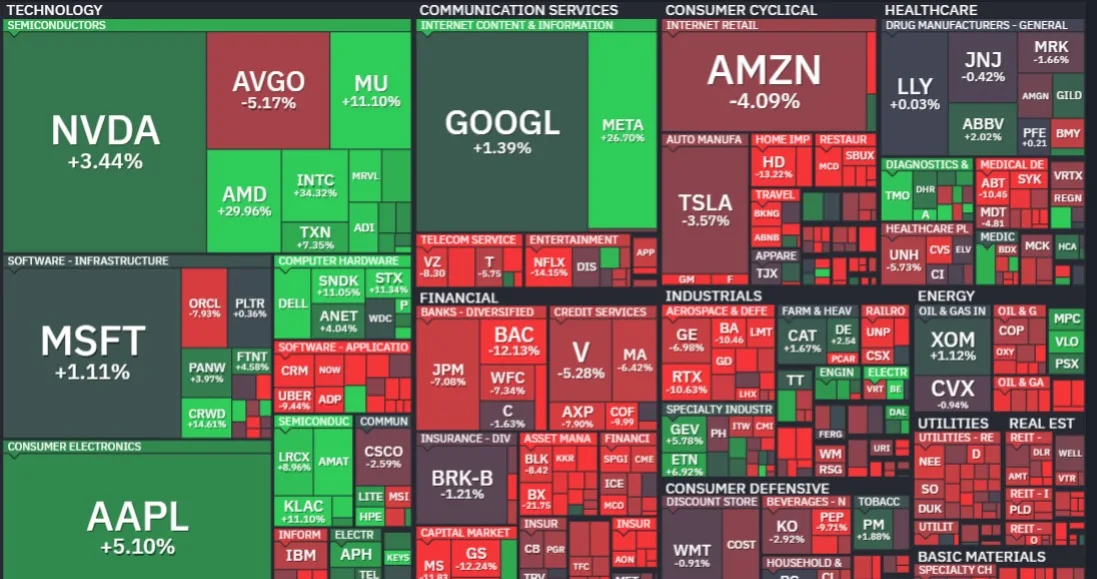
Las acciones globales operaron en un contexto de alta volatilidad y aversión al riesgo. El rendimiento del bono del Tesoro estadounidense a 10 años (Treasury 10Y) rompió la barrera psicológica y superó el 5% anual, tocando máximos no vistos desde 2007. El alza de las tasas reales generó una fuerte competencia directa con la renta variable, limitando la expansión de múltiplos y presionando de manera generalizada a los activos de mayor duración.
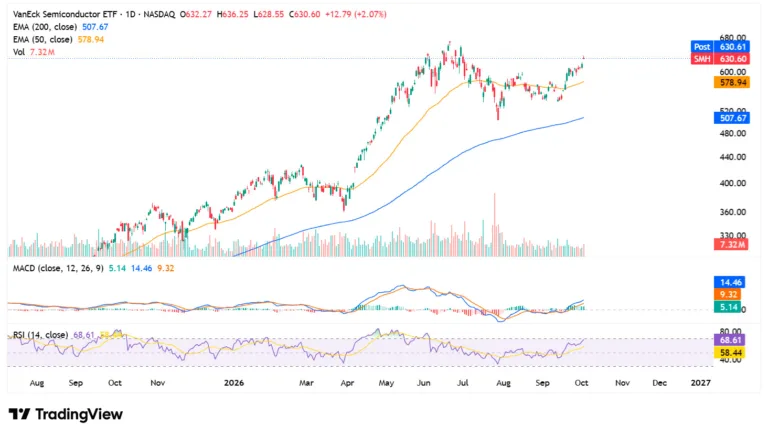
El sector tecnológico lideró las carteras de crecimiento a pesar de los desafíos regulatorios. El mes inició con debates estructurales luego de que los líderes de Anthropic y OpenAI hicieran un llamado público a ralentizar el avance de la IA sin marcos regulatorios, interpretado competitivamente como una potencial barrera de entrada para nuevos jugadores. Sin embargo, la tesis de adopción masiva se mantuvo intacta.
El Impulso y Ruido en Inteligencia Artificial
El sector tecnológico lideró las carteras de crecimiento a pesar de los desafíos regulatorios. El mes inició con debates estructurales luego de que los líderes de Anthropic y OpenAI hicieran un llamado público a ralentizar el avance de la IA sin marcos regulatorios, interpretándose competitivamente como una potencial barrera de entrada para nuevos jugadores. Sin embargo, la tesis de adopción masiva se mantuvo intacta.
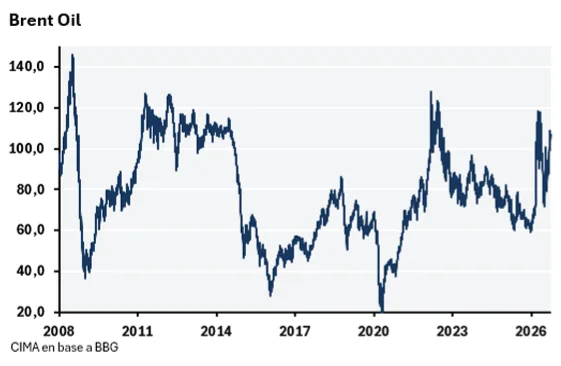
Petróleo: la tensión se corrió más allá de Ormuz
Durante septiembre el crudo volvió a mostrar presión alcista, manteniéndose en torno a los US$100 por barril, en un contexto donde el conflicto en Medio Oriente continúa afectando las principales rutas de exportación. Las disrupciones ya no se concentran únicamente en el Estrecho de Ormuz, sino que alcanzaron rutas alternativas utilizadas por Arabia Saudita y Emiratos Árabes Unidos, mientras que los ataques sobre refinerías rusas y los bajos inventarios de destilados profundizaron la tensión sobre combustibles y márgenes de refinación.
De cara al mediano plazo, una normalización de los flujos y el crecimiento de la producción en EE.UU., Brasil, Guyana, Canadá y Argentina podrían moderar los precios, dejando a nuevas disrupciones geopolíticas o eventuales recortes de la OPEP como los principales riesgos alcistas.
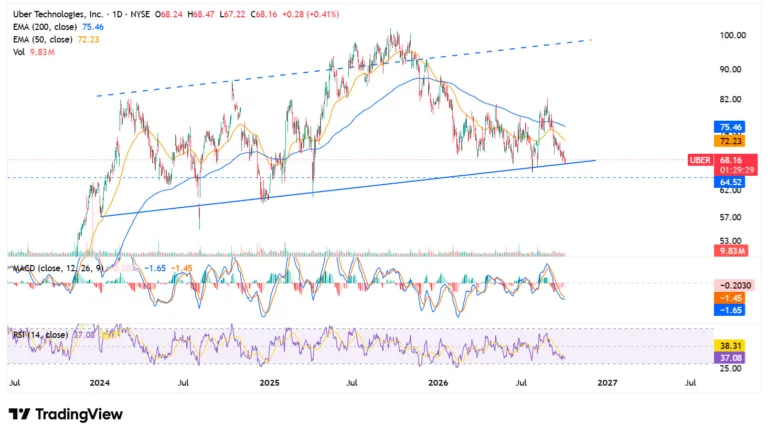
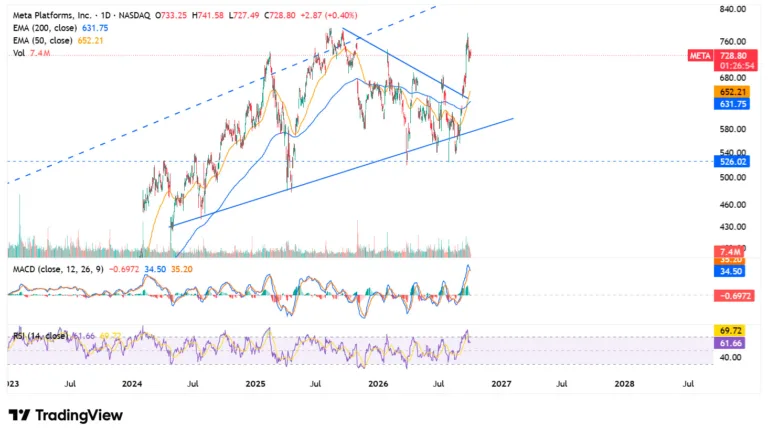
Meta y Uber: dos historias corporativas que marcaron el mes
Entre las compañías que seguimos, Meta fue probablemente la historia individual más relevante de septiembre, con una suba de +31,1% hacia el cierre del mes. Se dio en un contexto en el que el mercado continuó premiando la exposición a inteligencia artificial, aunque con creciente atención sobre el fuerte CAPEX necesario para desarrollar infraestructura, chips propios y nuevos modelos.
Uber, por su parte, anunció una reestructuración vinculada con su estrategia de vehículos autónomos. La escala de la plataforma y su capacidad para integrar diferentes proveedores de robotaxis aparecen como elementos centrales de esta transición, al mismo tiempo que la ejecución del cambio constituye uno de los principales puntos a monitorear.
Posicionamiento y acompañamiento
Septiembre volvió a mostrar que, incluso cuando los principales índices se mantienen relativamente firmes, el comportamiento por debajo de la superficie puede ser muy diferente entre sectores y compañías. La fortaleza relativa de tecnología y comunicación, el impulso de algunas compañías vinculadas a inteligencia artificial y la elevada volatilidad en energía y commodities reflejaron un mercado cada vez más sensible a los fundamentos y a las expectativas incorporadas en las valuaciones.
Nuestro enfoque continúa centrado en activos de calidad, fundamentos sólidos y perspectivas de crecimiento, dentro de carteras diversificadas y con una exposición acorde al perfil y horizonte de cada inversor. Más que intentar anticipar los movimientos de corto plazo, buscamos entender qué factores sostienen cada tesis y cómo evoluciona la relación entre riesgo, valuación y retorno esperado.
La combinación de análisis, diversificación y seguimiento continuo sigue siendo la base sobre la que acompañamos las decisiones de nuestros clientes.
¿Querés saber cuál es la estrategia para octubre 2026? ¡Sumate a la Comunidad IA!
Subite a nuestra comunidad y accedé a importantes beneficios que te ayudarán a gestionar tus finanzas de la mejor manera posible.
Si nuestro informe Research de Mercados Septiembre 2026 te fue de utilidad, podés colaborar con nuestro equipo de research invitándonos un cafecito para que sigamos creciendo día a día. ☕
DESCARGO DE RESPONSABILIDAD
La información incorporada en este documento proviene de fuentes públicas, siendo que Inversiones Andinas no ha sometido a las mismas a un proceso de auditoría, no otorga garantía de veracidad y/o exactitud sobre la misma, ni asume obligación alguna de actualizar la misma. Se advierte que parte de la información del presente documento está constituida por estimaciones futuras. Debido a riesgos e incertidumbres, los resultados reales o el desempeño de los valores negociables podrían diferir de dichas estimaciones. Además, todas las opiniones y estimaciones aquí expresadas están sujetas a cambios sin previo aviso. Los rendimientos pasados manifestados por valores negociables son un indicador y no implican promesas de rendimientos futuros. Inversiones Andinas, sus ejecutivos u otros empleados, podrán hacer comentarios de mercado, orales o escritos, o transacciones que reflejen una opinión distinta a aquellas expresadas en el presente documento. El contenido de este documento no podrá ser considerado como una oferta, invitación o solicitud de ningún tipo para realizar actividades con valores negociables y otros activos financieros. Tampoco constituye en sí una recomendación de contratación de servicios o inversiones específicas. El receptor deberá basarse exclusivamente en su propia investigación, evaluación y juicio independiente para tomar una decisión relativa a la inversión, con el debido y previo asesoramiento legal e impositivo. Inversiones Andinas es un Agente Productor registrado ante la Comisión Nacional de Valores bajo la matrícula n° 1325.