Research Octubre 2026
Octubre: Brasil marcó el pulso, el riesgo país tocó su máximo del año y el mercado global empezó a pedir caja
Los datos locales de octubre fueron mixtos. La inflación de septiembre, conocida en octubre, fue de 1,9%, pero la núcleo bajó a 1,7%. El EMAE de agosto (+0,1% mensual) dejó prácticamente asegurada una recesión técnica en el tercer trimestre, mientras las exportaciones marcaron un récord de US$ 10.036 millones de la mano de Vaca Muerta. En el frente cambiario, el mayorista cerró en $ 1.534, lejos del techo de la banda, y el BCRA compró cerca de US$ 1.400 millones, aunque la brecha con el contado con liquidación subió a 8,3%, la más alta desde abril.
El mercado, en cambio, miró a Brasil y a 2027. El triunfo de Lula en el balotaje del 25 dio vuelta el optimismo de la primera vuelta: el riesgo país subió 180 puntos y cerró en 787, el Merval cayó 9,4% en dólares y en las licitaciones del Tesoro creció la demanda de cobertura cambiaria. Afuera, la Fed hizo una pausa con la tasa en 3,75%-4,00%, pero dejó abierta una suba en diciembre; la tasa del Tesoro a 10 años bajó a 4,93% después de tocar su nivel más alto desde 2007, y el Nasdaq 100 perdió 6,7% en una rotación hacia energía y sectores defensivos, con el WTI arriba de US$ 100. Acá y afuera, el mercado dejó de pagar por promesas y empezó a cobrar la incertidumbre: la de 2027 en la Argentina y la de la inversión en inteligencia artificial en Wall Street.
Por Luciana Amran, Alejo Carrosso y Erika Mildre Flores, Financial Support Inversiones Andinas.
Contexto Local
La inflación se estabiliza en un piso alto, pero la núcleo baja
El INDEC confirmó una inflación de septiembre de 1,9% mensual, contra 1,7% en agosto, en línea con lo que esperaba el mercado (la mediana del REM era 1,9%). En el año acumula 23,6% y la interanual bajó apenas, de 33,5% a 33,4%. La aceleración vino de los rubros que no marcan la tendencia:
- Regulados: subieron 2,3% (gas, electricidad y prepagas).
- Estacionales: subieron 2,9% (verduras, tubérculos y legumbres).
- Núcleo: se desaceleró de 1,8% a 1,7%.
- Por divisiones: lideraron vivienda y servicios públicos (3,1%) y educación (3%). Restaurantes y hoteles fue lo que menos subió (1,1%).
- Por regiones: GBA y Pampeana marcaron 2% y Patagonia 1,4%.
El piso de 1,5% a 2% mensual sigue siendo difícil de perforar mientras continúen los ajustes de tarifas. Que la núcleo baje es, en cambio, la señal de que la tendencia de fondo sigue siendo bajista. El último REM proyecta 1,8% para octubre y 1,75% promedio en adelante. Las inflaciones implícitas en los bonos están algo por encima: 2,05% para octubre y 1,85% mensual después. El FMI subió su proyección de inflación promedio para 2026 de 30,4% a 32,5%.
Septiembre: 1,9%, pero la núcleo bajó
IPC INDEC, variación mensual de septiembre de 2026, en %
La actividad pierde ritmo: recesión técnica casi asegurada en el tercer trimestre
El EMAE de agosto subió 0,1% mensual en la serie desestacionalizada, tras la caída de julio. En la comparación interanual quedó 1,7% por debajo de agosto de 2025. Diez sectores mostraron caídas interanuales, con la industria manufacturera (-3,2%) y el comercio (-3,5%) como los de mayor incidencia. El dato confirma una recesión técnica prácticamente asegurada en el tercer trimestre, aunque el año todavía acumula un crecimiento moderado. Las proyecciones se recortaron:
Los bancos internacionales igual mantienen una visión constructiva. La apoyan en las exportaciones, las inversiones del RIGI, la desaceleración de la inflación y la recuperación del crédito.
Exportaciones récord: Vaca Muerta amortigua los shocks externos
La balanza comercial de septiembre dejó un superávit de US$ 2.976 millones. Las exportaciones fueron récord, con US$ 10.036 millones, y superaron por primera vez la barrera de los US$ 10.000 millones. La producción de petróleo también marcó un máximo histórico de 973.700 barriles diarios. Vaca Muerta es lo que permite amortiguar los shocks externos del año: el conflicto en Medio Oriente, la suba de tasas internacionales y la incertidumbre en Brasil. El impacto de Brasil sobre las cuentas externas se ve acotado. Brasil pesa cerca de 28% en el tipo de cambio real multilateral, que cayó solo 2%, y las exportaciones a ese país se mantienen estables en torno a US$ 12.500 millones anuales desde 2021.
Superávit fiscal y revisión del FMI; el riesgo país, el punto débil
El resultado de septiembre arrojó un superávit primario de $ 1,43 billones, con un acumulado anual cercano a 1,2% del PBI. El staff del FMI terminó la revisión del programa, y falta la aprobación del directorio para un desembolso de unos US$ 870 a 900 millones. Para 2027, el Gobierno asegura tener cubiertas necesidades de financiamiento por US$ 24.400 millones. Prevé unos US$ 5.000 millones de emisiones locales y el resto con compras de divisas al BCRA, organismos internacionales y privatizaciones. El punto débil es el riesgo país, que cerró octubre en 787 puntos, su nivel más alto en un año. Ese nivel le cierra la puerta al Tesoro a colocar deuda en dólares: por cuarta licitación seguida no ofreció el AO29.
Confianza: el consumidor mejora y el Gobierno se sostiene
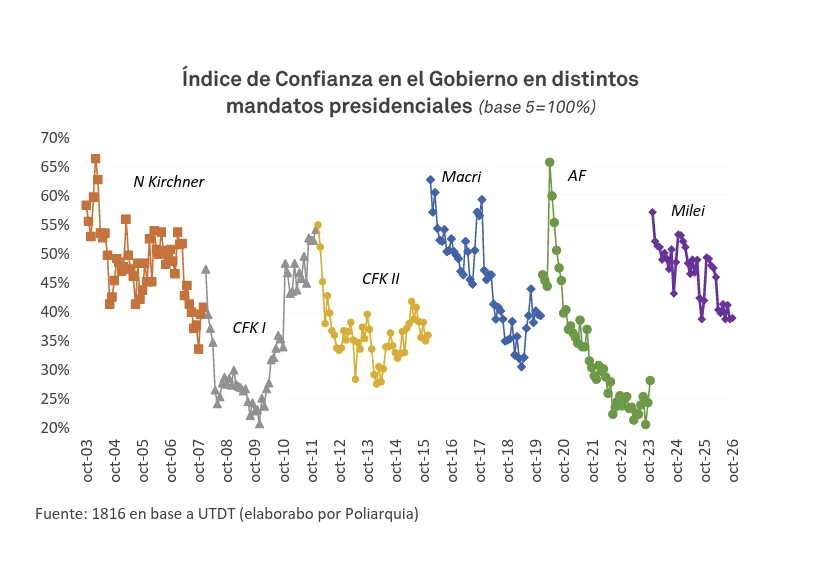
El Índice de Confianza del Consumidor de la UTDT mejoró por segundo mes consecutivo en octubre: subió 0,8% a 41,5 puntos. El avance lo explicó CABA (+6,8%), y se destacó la predisposición a comprar bienes durables e inmuebles (+8,8%). El Índice de Confianza en el Gobierno subió 0,9% mensual y se sostiene en torno a 2 puntos (40%) desde abril. Es un nivel superior al de mandatos anteriores en el mismo momento de la gestión. En los mercados de predicción, las chances de reelección de Milei rondan el 46%, con el escenario electoral de 2027 todavía abierto.
Dólar en octubre 2026
El oficial avanzó despacio y sigue lejos del techo de la banda
El dólar mayorista avanzó de forma gradual durante el mes:
- Mediados de octubre: $ 1.518.
- 23 de octubre: $ 1.528,5.
- Cierre del mes: $ 1.534, presionado por el fixing de la Lelink D30O6, el rolleo de futuros de fin de mes y la sorpresa electoral en Brasil.
Sigue lejos del techo de la banda de flotación: a mediados de mes estaba casi 28% por debajo. En la práctica, en los últimos cuatro meses el tipo de cambio se movió dentro de un corredor implícito que avanza al 0,9% mensual. El BCRA acelera las compras cuando el dólar se acerca al piso y se retira cuando hay presión, como a fin de mes. Así logra un deslizamiento previsible, por debajo de la inflación y de las tasas en pesos, que sostiene el carry.
La brecha y el canje, en máximos de varios meses
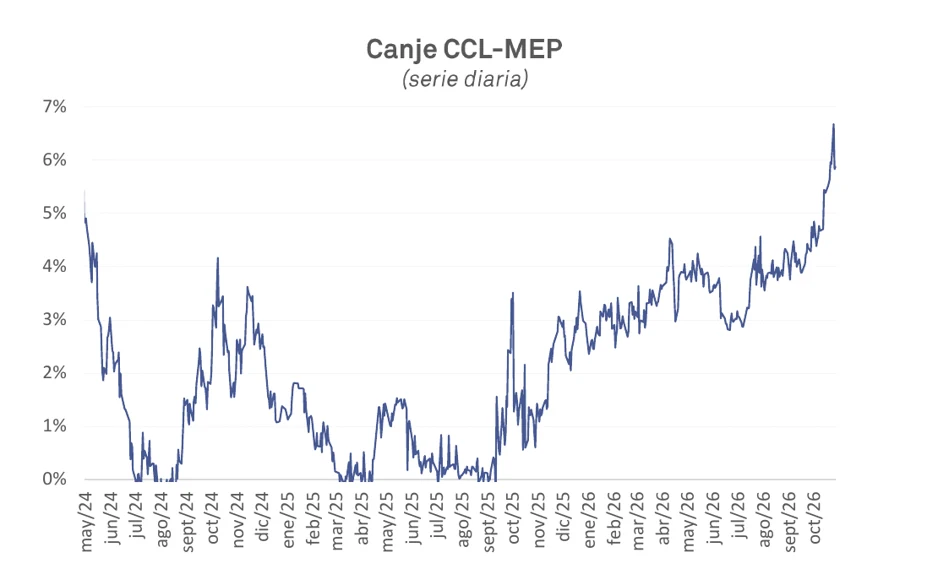
El contado con liquidación cerró el mes en $ 1.658,5, con una brecha de 8,1% respecto del oficial, la más alta desde abril. El lunes posterior al balotaje en Brasil llegó a operar en $ 1.678. El MEP cerró en $ 1.575, 2,7% por encima del mayorista. El canje entre el CCL y el MEP se disparó tras el balotaje a valores que no se veían desde abril de 2024 y cerró el mes en 5,3%, por la escasez de dólares cable y las restricciones a algunos arbitrajes. Esto distorsiona los rendimientos de los bonos en dólares, sobre todo en el tramo corto: el AO27 rinde 2,9% al MEP pero 8,7% al CCL.
El BCRA compró fuerte a mitad de mes y se retiró al final
En octubre el BCRA compró cerca de US$ 1.400 millones, y en el año acumula unos US$ 16.000 millones. El ritmo fue desparejo. En la semana del 16 de octubre compró US$ 642 millones, pero en la última semana del mes no participó del mercado en las primeras tres ruedas y volvió el jueves con US$ 47 millones y el viernes con US$ 96 millones. El Tesoro vendió US$ 100 millones el lunes 26 y recompró US$ 44 millones el martes y US$ 10 millones el jueves. A mediados de mes, las reservas brutas superaron los US$ 50.000 millones, su nivel más alto desde mediados de septiembre.
Más demanda de cobertura cambiaria
El Tesoro canjeó el 72,85% de la Lelink D30O6 (US$ 5.348 millones en circulación) por la D30N6, la D15E7 y el TZV27. Así redujo los vencimientos de la segunda licitación de octubre de $ 16,7 a $ 10,78 billones y estiró la cobertura cambiaria que demanda el mercado. La suba de la brecha y del canje refleja esa mayor demanda de cobertura.
Hacia adelante: superado el cierre de mes, el escenario base es un dólar que vuelva al centro del corredor y un BCRA que retome un ritmo firme de compras. El flujo existe: quedan unos US$ 3.600 millones de ONs por liquidar. Y el Tesoro va a necesitar buena parte de esas compras para pagar sus vencimientos, porque con el riesgo país alto no puede financiarse en el mercado.
Mundo Pesos octubre 2026
El Tesoro renovó todo y absorbió pesos, pero el mercado pidió cobertura
En las dos licitaciones de octubre el Tesoro colocó $ 18,2 billones y cerró el mes con un rollover acumulado de 116%, según Cohen. En la primera, el 14, adjudicó $ 6,61 billones contra vencimientos de $ 4,86 billones (rollover de 136%): la Lecap a enero (S29E7) se llevó $ 2,71 billones a una tasa efectiva mensual de 2,04%, y el Tesoro probó con éxito la demanda por plazos largos con el dual CER/TAMAR a diciembre de 2029 (TXMD9), que captó $ 1,7 billones a CER + 6,99%.
La segunda, el 28 y ya con el riesgo país arriba de 760 puntos, mostró qué pide el mercado. El Tesoro adjudicó $ 11,56 billones (rollover de 107%) y el dual CER/TAMAR a diciembre de 2028 (TXMD8) fue el instrumento estrella, con $ 3,53 billones a CER + 6,21%, lo que llevó el plazo promedio a 11,7 meses. Pero la proporción adjudicada después de las elecciones de 2027 bajó de 60% a 30%, la Lecap corta (S26F7) subió de 2,04% a 2,10% mensual y, sobre todo, creció la demanda de cobertura: la letra dollar linked a enero (D15E7) captó $ 2,53 billones, 22% del total, y el Tesoro tuvo que pagarle un premio de 7% anual sobre la variación del dólar oficial. En dólares nominales, lo colocado en instrumentos atados al dólar pasó de US$ 727 millones a US$ 1.666 millones entre una licitación y otra.
Las tasas de corto plazo no acusaron el golpe. Con un rollover moderado y el BCRA absorbiendo excedentes en sus pases, la caución a un día operó la mayor parte del mes entre 19% y 22% de TNA, lejos del 28% de fines de septiembre, y la TAMAR se mantuvo estable entre 23,8% y 24,6%. El plazo fijo minorista promedio quedó en 22,6% al 27 de octubre.
Tasa fija: la curva sigue con pendiente positiva
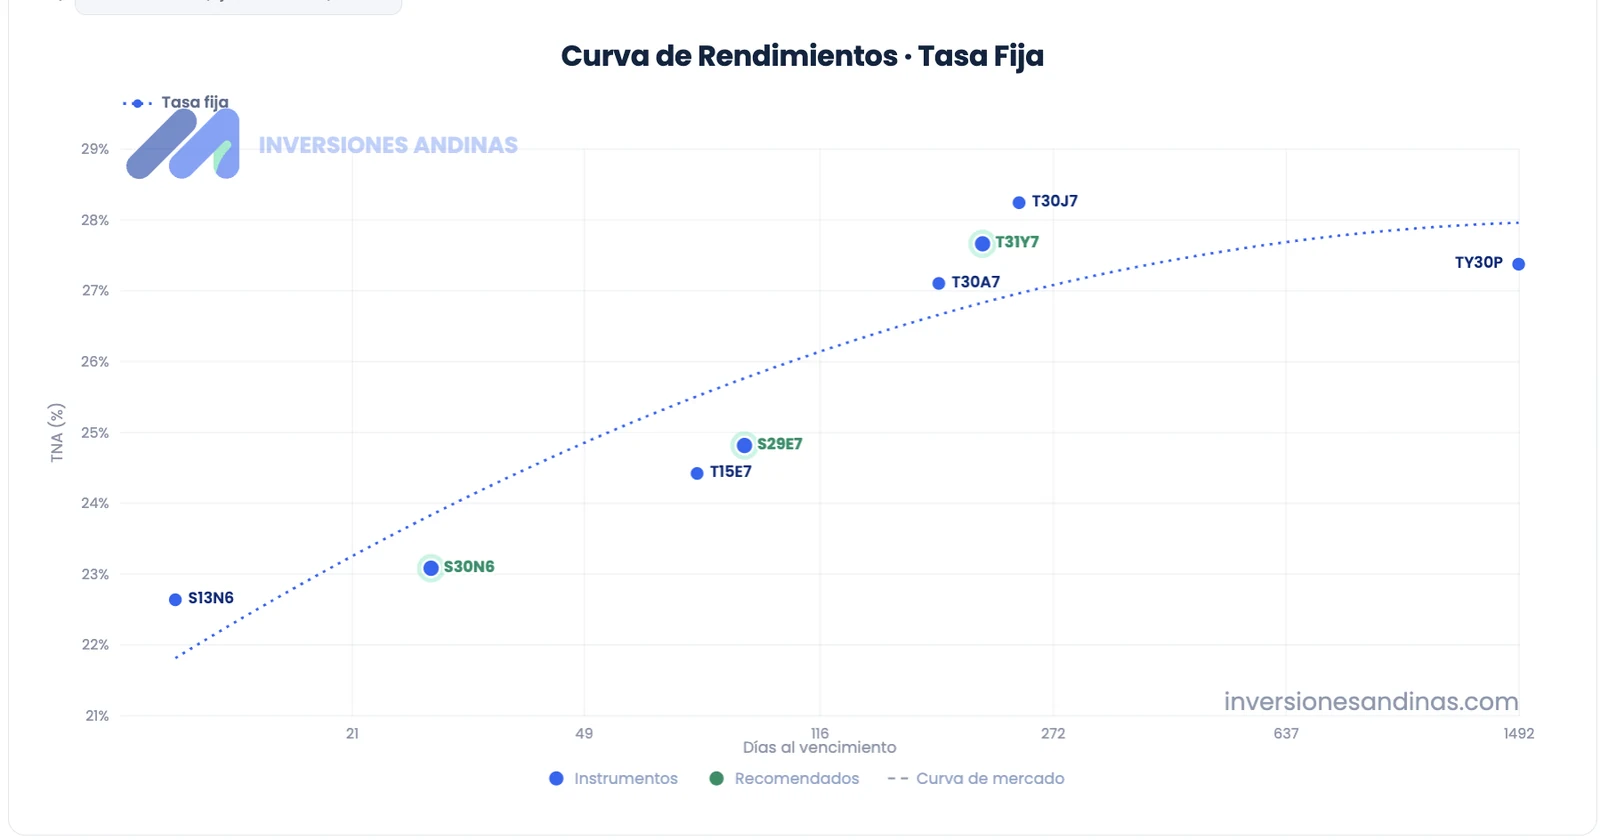
La curva de Lecap y Boncap cerró el mes con pendiente positiva: rinde 22,6% de TNA en la Lecap de noviembre (S13N6), cerca de 25% en los vencimientos de enero (T15E7 y S29E7) y 27% a 28% en las Boncap de abril a junio de 2027 (T30A7, T31Y7 y T30J7). Con un dólar que subió 1,1% en el mes y una inflación esperada de 1,8% a 2%, el devengamiento en pesos sigue dejando una tasa real levemente positiva.
CER: el mercado cobra por cruzar las elecciones
La curva CER muestra con claridad cómo se paga el calendario electoral. Hasta mediados de 2027 rinde menos de 4% real (X29E7, TZXM7, TZXA7 y TZX27); los vencimientos de septiembre y octubre de 2027 suben a 5%-6%, el TZXD7 ya rinde 7,2% y los bonos de 2028 en adelante pagan entre 7,4% y 10,3% real, con los discount y los par cerca de 11%. La licitación lo puso en números: el TZXM7 (marzo 2027) se adjudicó a 3,04% real y el TZXO7 (octubre 2027) a 6,23%, más de tres puntos de diferencia por apenas siete meses de plazo. Los duales CER/TAMAR rinden entre 5,3% y 7,6% real, menos que los CER puros del mismo plazo, porque suman la cobertura contra una suba de tasas.
Breakeven: comparando la Lecap a enero (S29E7) con la Lecer del mismo vencimiento (X29E7), el mercado descuenta una inflación cercana a 1,8% mensual para el último trimestre del año (cálculo propio), en línea con lo que esperan las consultoras para octubre. Con esos niveles, tasa fija y CER cortos rinden parecido: la elección entre uno y otro depende de cuánto se crea en la desinflación.
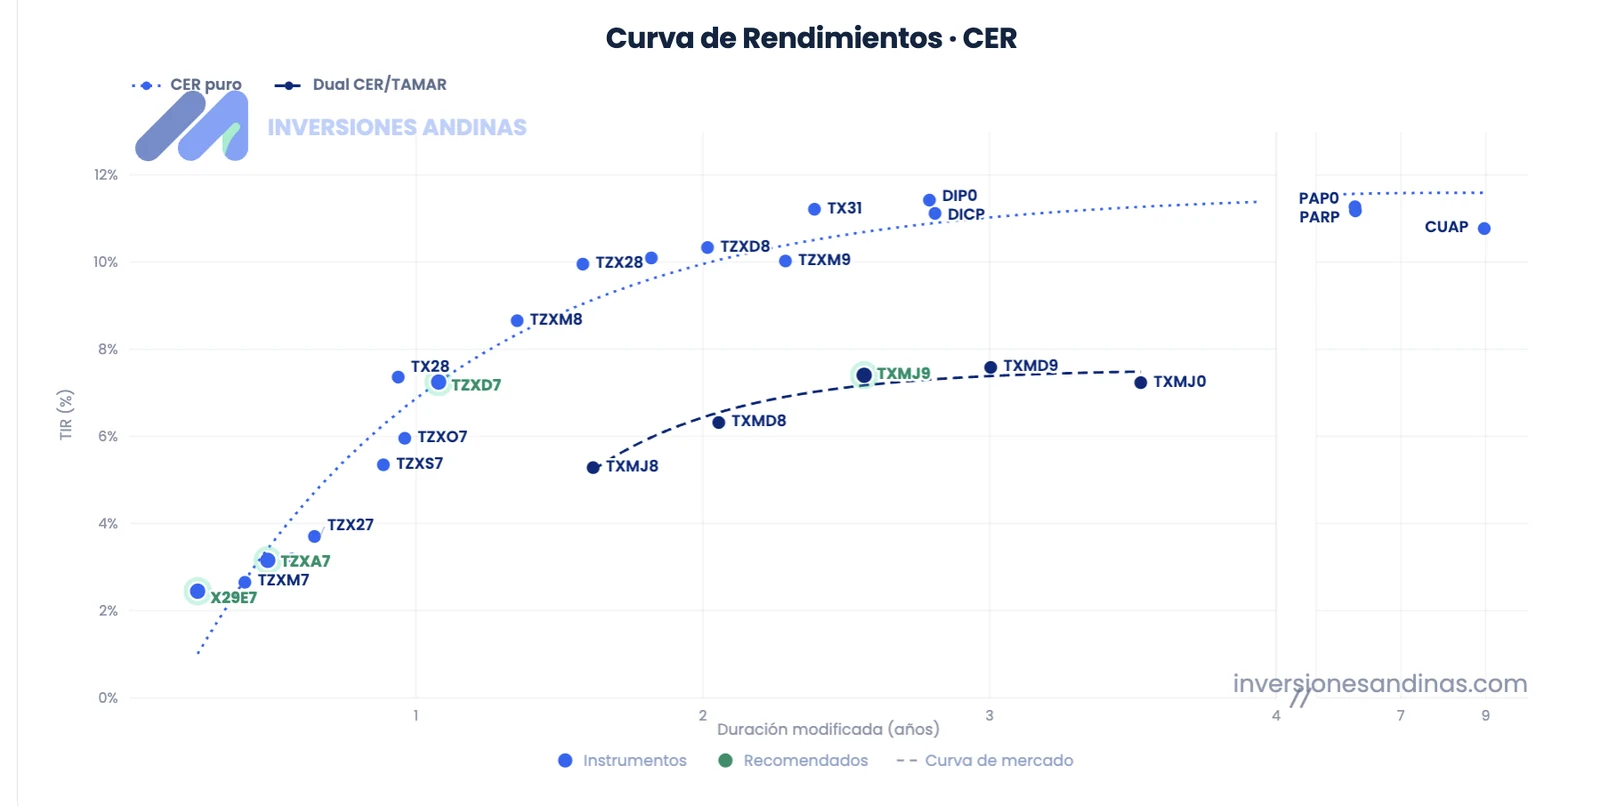
El carry en pesos sigue funcionando: tasas reales levemente positivas, un dólar que subió menos que los precios y liquidez suficiente para que las tasas cortas no se disparen. Pero el mercado ya separa 2027 en dos, y nosotros también. Para devengar, preferimos tasa fija y CER hasta mediados de 2027 (S30N6, S29E7, T31Y7, X29E7 y TZXA7). Para quien quiera capturar la prima que hoy paga cruzar las elecciones, extendemos de forma selectiva con el TZXD7 y el dual TXMJ9, que suma cobertura contra suba de tasas. Y para carteras que necesiten cubrirse del tipo de cambio, el dollar linked corto sigue siendo la herramienta más directa.
Deuda Soberana octubre 2026
El riesgo país subió 180 puntos y cerró en 787, el máximo del año
El riesgo país terminó octubre en 787 puntos, con una suba de 180 puntos (+29,7%) en el mes, la mayor de 2026. Su recorrido siguió a Brasil: arrancó el mes en torno a 650, cayó hasta la zona de 573 puntos el martes 6, después de la primera vuelta, y desde ahí no paró de subir. Superó 700 el 22, saltó a 765 el lunes 26 tras la reelección de Lula y el viernes 30 tocó 790 en el intradiario, antes de cerrar en 787. Quedó 219 puntos arriba de donde empezó el año y casi el doble que el mínimo de 402 de julio, después de las mejoras de calificación.
Los bonos lo reflejaron. Los Globales cerraron el mes con caídas de entre 2,9% y 6,1%, y las mayores pérdidas se concentraron en el tramo largo: el AL41 y el GD35 perdieron más de 4%. A diferencia de otros episodios, el golpe no vino de un dato puntual. Se sumaron la suba de las tasas globales, la salida de los fondos de los activos emergentes de mayor riesgo, una actividad que no repunta y, sobre todo, dudas sobre la continuidad del programa después de 2027.
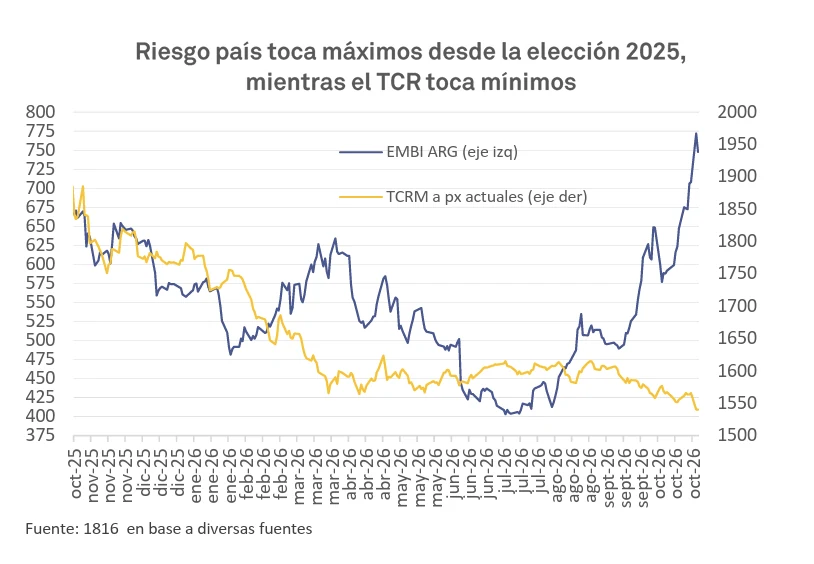
El castigo fue local. Hasta el 23 de octubre los bonos argentinos acumulaban pérdidas de hasta 6,2%, casi el doble que el segundo peor de los emergentes (Mozambique), mientras Ecuador caía 2,3% y Brasil 0,8%. Hacia el 20 de octubre, el promedio latinoamericano rondaba los 193 puntos frente a 684 de Argentina, más de tres veces más. Y el balotaje lo dejó en evidencia: el riesgo país de Brasil subió de 160 a alrededor de 184 puntos, mientras el argentino sumó 58 puntos en una sola rueda. Según Facimex, el spread actual implica una probabilidad de continuidad de políticas apenas superior al 60%, contra cerca de 85% en el pico de optimismo.
La curva: los Bonares rinden 13%-14% y pagan una prima sobre los Globales
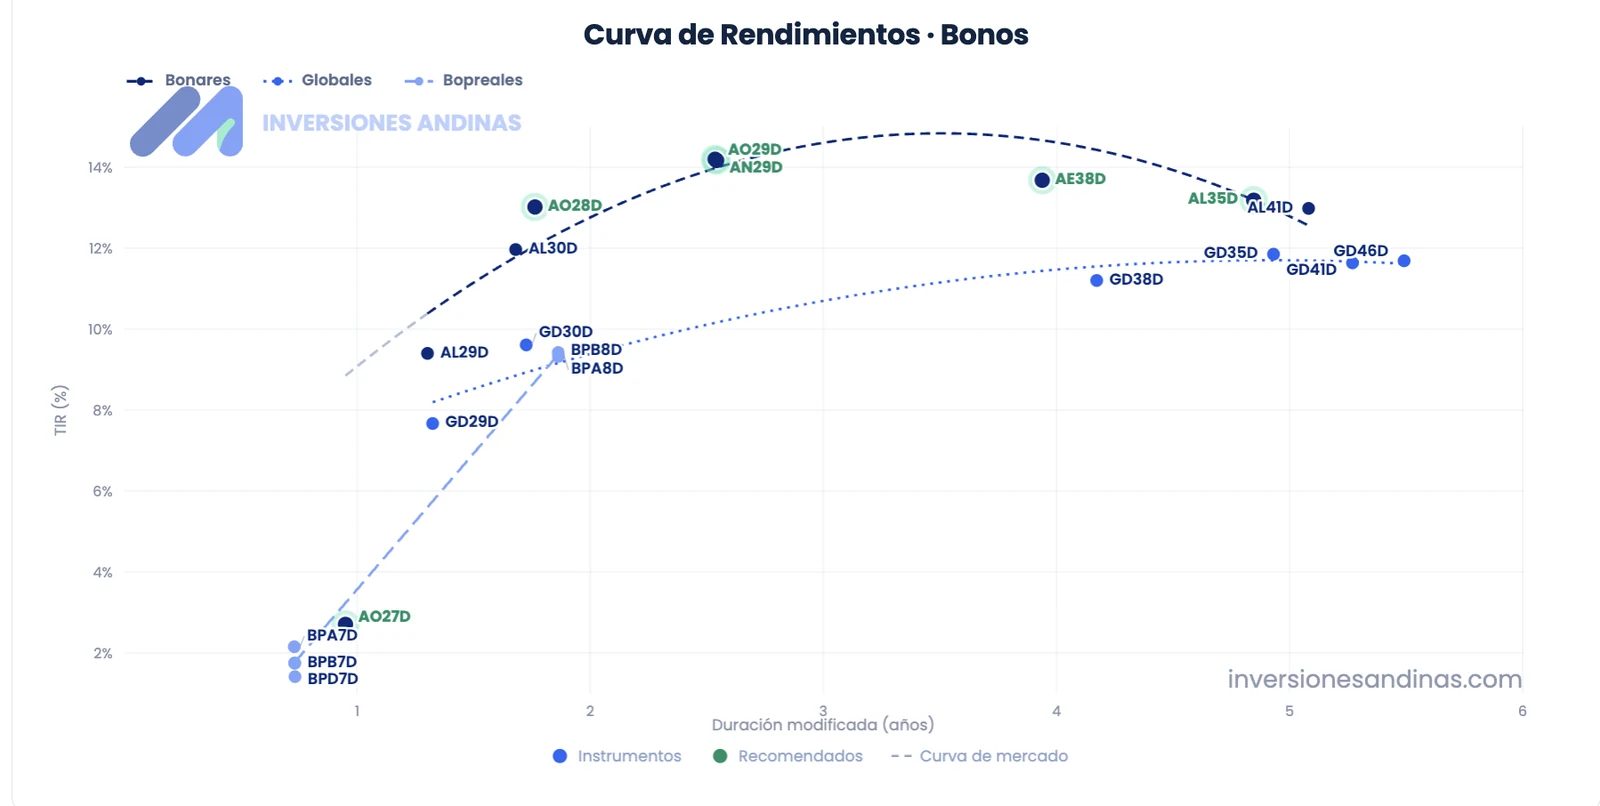
Con la caída, la curva de Bonares quedó rindiendo entre 13% y 14,2% en el tramo medio y largo (AO28, AO29, AN29, AE38, AL35 y AL41), mientras que los Globales comparables rinden entre 11% y 12% (GD35, GD38, GD41 y GD46). Esa diferencia de casi dos puntos es la prima que hoy pide el mercado por la ley local, que se amplió con el ruido electoral. En el tramo corto, el GD29 rinde cerca de 7,7% y los Bopreales con vencimiento en 2027 quedan debajo de 2,5%.
Deuda Corporativa octubre 2026
Octubre arrancó frenado y se reactivó en la segunda quincena
Después de un septiembre récord, con US$ 2.722 millones en obligaciones negociables, el segundo mayor monto mensual desde 2015 según PwC, la suba del riesgo país frenó las emisiones. Según 1816, en la primera mitad de octubre empresas y provincias colocaron apenas unos US$ 100 millones, contra US$ 3.300 millones en todo septiembre. La segunda quincena se movió más, con emisores de primera línea y tasas algo más altas: Pampa Energía pagó 6,5% a cuatro años, un punto más que en su colocación de agosto.
La operación del mes fue la de Aeropuertos Argentina: colocó US$ 400 millones a 10 años al 8%, con cinco años de gracia, y recibió órdenes por US$ 1.000 millones, 2,5 veces lo adjudicado. Se quedó con el monto base aunque podía ampliar hasta US$ 600 millones, y usará los fondos para refinanciar deuda y financiar el plan de obras de la concesión renegociada. Loma Negra colocó US$ 150 millones a tres años al 6,25%, en parte con canje de su Clase 5 (al 8% y con vencimiento en 2027), y Pampa sumó US$ 220 millones para Rincón de Aranda y su planta de urea. Entre las cuatro operaciones suman US$ 820 millones. Además, YPF salió con una reapertura de su Clase 43 en el mercado local, Vista liquidó el 9 de octubre los US$ 400 millones que había colocado en septiembre y Genneia licita hasta el 3 de noviembre una ON verde por hasta US$ 30 millones.
Secundario: el crédito corporativo, mejor parado que el soberano
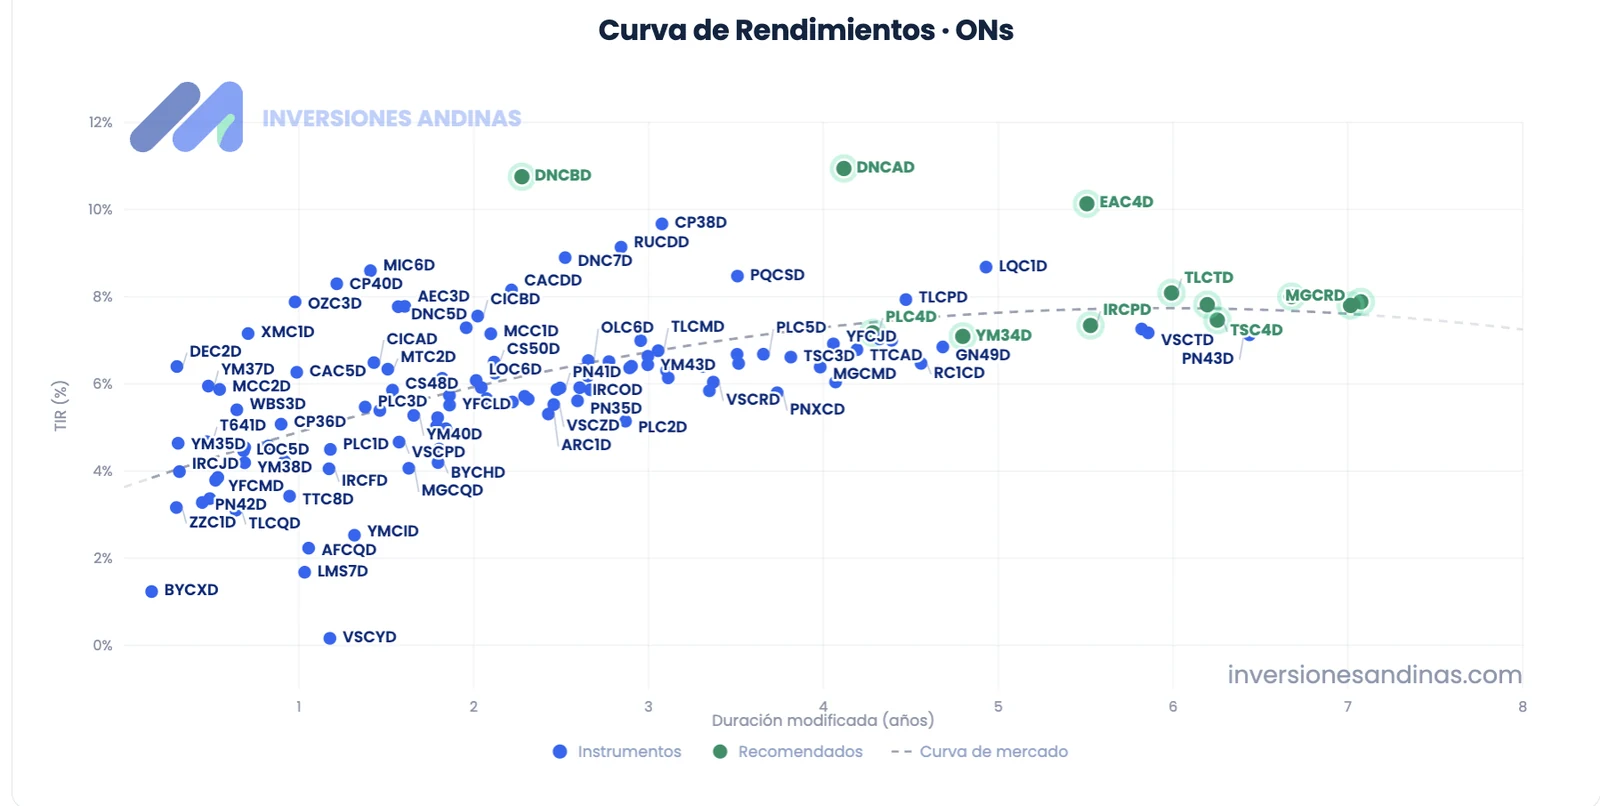
Las ONs aguantaron mucho mejor que los bonos del Tesoro. La curva corporativa rinde entre 4% y 6% en el tramo de hasta tres años y alrededor de 7%-8% en los emisores de calidad a cinco-siete años, por debajo de los Globales de duración similar: la Argentina es hoy un caso raro en el que el riesgo país es más alto que el de sus mejores empresas. Los inversores del exterior acompañan: en reuniones con fondos en Nueva York, Galicia relevó que la mayoría mantiene su exposición a crédito corporativo argentino, porque ofrece rendimiento con menos sensibilidad al calendario político. Del otro lado, los emisores de mayor riesgo, como DNCBD, DNCAD y EAC4D, rinden entre 10% y 11%.
El Merval en octubre 2026
Octubre se definió en una semana: el Merval perdió 9,4% en dólares
El Merval cerró octubre con una caída de 9,4% medido en dólares al tipo de cambio CCL. Hasta el viernes 23 acumulaba una suba de 1,1% en el mes: toda la pérdida se concentró en la última semana, cuando cayó 10,5%.
Brasil marcó el ritmo en las dos direcciones. Después de una primera semana en rojo, el lunes 5, con el triunfo de Flávio Bolsonaro en la primera vuelta, el Merval subió 4,9% en dólares en una sola rueda: el mercado leyó una región que seguía girando hacia gobiernos pro mercado y un real más fuerte, que mejora la competitividad argentina. El balotaje del 25 dio vuelta el escenario. Lula ganó con el 51,8% y el lunes 26 el Merval cayó 5% en dólares, con los bancos al frente. A eso se sumaron dudas propias: un EMAE de agosto que dejó casi asegurada una recesión técnica y un riesgo país que cerró el mes en 787 puntos, su nivel más alto en un año.
Como señalaron desde 1816, si las acciones brasileñas cayeron 20% con el triunfo de un presidente que gobernó con banco central independiente, sin brecha cambiaria ni defaults, es razonable esperar bastante volatilidad local cada vez que la elección argentina de 2027 se perciba abierta.
Merval en dólares: octubre se definió en la última semana
Variación semanal del Merval medido en dólares al tipo de cambio CCL. En el mes: −9,4%
Debutó el MSCI Merval: qué cambia en el índice de referencia
Desde el lunes 19, MSCI reemplazó a S&P Dow Jones Indices en la administración de los índices de BYMA. El S&P Merval se calculó por última vez el 16 de octubre y su lugar lo tomó el MSCI Merval, con nueva metodología y composición: ingresó Cresud, salieron Telecom y Comercial del Plata, y el índice quedó con 19 empresas. Arrancó con base 100.000 y cerró octubre en 92.079,66 (BYMA), 7,9% abajo en sus primeras dos semanas.
En lo inmediato cambia poco: MSCI sigue clasificando a la Argentina como mercado «standalone», fuera de los índices de emergentes y de frontera que siguen la mayoría de los fondos internacionales. Pero es un paso hacia una eventual reclasificación, que sí sería un catalizador: obligaría a los fondos pasivos que replican esos índices a comprar acciones argentinas.
Por qué importa: algunas plataformas todavía muestran el S&P Merval congelado en su último valor. Para seguir el índice hay que pasar a la serie nueva.
Energía, la que mejor aguantó; bancos y utilities, los más castigados
Entre los ADRs, Vista Energy subió 7,8% en el mes e IRSA 2,4%, mientras YPF (-6,2%) y Pampa Energía (-6,6%) cayeron menos que el índice. En el otro extremo, Edenor perdió 25,1%, Telecom 13,5%, Galicia 13,3%, Central Puerto 12,4% y Macro 10,1%. Es la división que marcábamos en septiembre: los bancos necesitan que vuelva el crédito y que baje el riesgo país, y en octubre no pasó ninguna de las dos cosas; las energéticas venden en dólares, con el petróleo arriba de US$ 100 y Vaca Muerta en máximos de producción.
ADRs argentinos en octubre 2026
Variación en dólares en Nueva York, del cierre del 30/09 al cierre del 30/10
Arrancó la temporada de balances: YPF y Vista muestran la fortaleza de Vaca Muerta
YPF ganó US$ 1.196 millones en el tercer trimestre, frente a una pérdida de US$ 198 millones un año atrás. Su EBITDA ajustado (la ganancia operativa antes de intereses, impuestos y amortizaciones) llegó a US$ 2.503 millones, un 84% más que un año antes y el segundo mejor de su historia. El shale ya es el 86% de su crudo y la deuda neta equivale a 0,81 veces el EBITDA, el nivel más bajo en más de una década. En el mes, además, se quedó con el 100% de YPF Luz al comprar por US$ 430 millones el 24,99% que tenía GE.
Vista Energy aumentó sus ingresos 79% interanual, hasta US$ 1.264,8 millones, con una producción de petróleo 34% mayor y un margen de EBITDA de 68%. TGS ganó $ 110.505 millones, 26% menos en términos reales, mientras avanza con su proyecto de líquidos de gas, ya incorporado al RIGI. En la primera semana de noviembre presentan Pampa Energía, Ternium, MercadoLibre, IRSA, Loma Negra y BYMA.
Las acciones argentinas dependen hoy de factores que no controlan: Wall Street, Brasil y, cada vez más, la lectura del mercado sobre 2027. Esperamos que la volatilidad siga alta y mantenemos un sesgo selectivo: preferimos compañías que generan sus propios dólares y tienen balances sólidos, como las energéticas, frente a las más expuestas al ciclo doméstico.
Mercados Internacionales octubre 2026
La Fed hizo una pausa, pero diciembre sigue abierto
Después de subir en septiembre, por primera vez desde julio de 2023, la Reserva Federal mantuvo la tasa en el rango de 3,75%-4,00% el 28 de octubre, aunque con dos votos a favor de otra suba (Lisa Cook y Beth Hammack). El mes pasado, el FedWatch del CME daba 73% de chances a una suba en octubre; lo que cambió el escenario fue el empleo de septiembre, con apenas 29.000 puestos nuevos contra 90.000 esperados. La inflación, en cambio, no aflojó: el IPC de septiembre subió a 3,7% interanual, el PCE (el indicador de precios que sigue la Fed) a 3,6% y el PBI del tercer trimestre creció 3,4% anualizado, más de lo previsto.
Por eso el mercado no da por cerrado el ciclo: al cierre de octubre, los futuros asignan 70,7% de probabilidad a una suba el 9 de diciembre. Hace un mes la apuesta era más agresiva: casi 90% de chances de al menos una suba antes de fin de año.
Probabilidades para la reunión de la Fed del 9 de diciembre
Tasa objetivo actual: 3,75%-4,00% (375-400 pb)
Los bonos del Tesoro encontraron un techo
La tasa del Tesoro a 10 años arrancó octubre por encima de 5,3%, su nivel más alto desde 2007, y cerró el mes en 4,93%, 36 puntos básicos por debajo de fines de septiembre. Subastas con buena demanda y la salida de inversores de las tecnológicas hacia activos seguros explican la baja, que se concentró del tramo de dos años en adelante: desde el 5 de octubre, el 10 años cedió 35 puntos básicos y el 2 años 20, mientras las tasas cortas, ancladas a la Fed, casi no se movieron. A principios de mes marcábamos que un techo en las tasas largas era el cambio que necesitaban los activos argentinos: llegó, pero no alcanzó frente a Brasil y los factores locales.
Bonos del Tesoro de EE.UU.: la curva bajó desde el techo
Rendimiento por plazo, en %; debajo de cada plazo, el cambio entre el 5 y el 30 de octubre en puntos básicos
Tecnología en el banquillo: el mercado ahora pide caja
El Nasdaq 100 cayó 6,7% en octubre, frente a -0,9% del S&P 500 y +1,7% del Dow Jones. Primero cayeron los eslabones más frágiles de la inteligencia artificial: los fabricantes de memorias, por los avances de la china CXMT, y las neoclouds, empresas que alquilan capacidad de cómputo financiándose con deuda, como CoreWeave, cuyos bonos pasaron a rendir más de 15%. El Kospi de Corea, cargado de fabricantes de chips, perdió 16,2%. Después les tocó a los gigantes: según Research for Traders, la inversión de capital de las cinco grandes de la nube ya supera el 110% de su flujo de caja operativo, y el mercado empezó a preguntarse cuándo se recupera. El VIX, que mide la volatilidad esperada del S&P 500, subió 18,9% en el mes.
Los mercados del mundo en octubre 2026
Variación del cierre del 30/09 al cierre del 30/10, en moneda local (el Merval, en dólares)
Temporada de balances: superaron lo esperado y aún así cayeron
Con el 60% del S&P 500 reportado, el 82% de las empresas superó las estimaciones de ganancias y las utilidades del índice crecen 30,2% interanual, según FactSet. Pero las «7 Magníficas» crecen 22,6%, por debajo del 32,6% del resto: sería la primera vez desde fines de 2022 que quedan detrás.
Entre las compañías que seguimos, Alphabet fue la historia del mes: su negocio en la nube creció 103%, pero la publicidad decepcionó, la inversión se duplicó y el flujo de caja libre quedó en negativo, y la acción cayó más de 12% en una rueda. Microsoft superó las estimaciones y aun así cayó con el sector, y Meta y Amazon mostraron negocios en expansión con flujos de caja libre negativos por la inversión. Del otro lado, los defensivos fueron premiados: Procter & Gamble llegó a subir 6,5% hasta máximos de 52 semanas y Mastercard tocó nuevos máximos.
Balances del 3T 2026: tecnológicas e IA
Resultados frente a lo que esperaba el consenso de analistas
Balances del 3T 2026: bancos, pagos y consumo
Resultados frente a lo que esperaba el consenso de analistas
Rotación defensiva, con el petróleo arriba de US$ 100
No fue una salida de la renta variable, sino una rotación: nueve de los once sectores del S&P 500 subieron, encabezados por energía (+13,9%), consumo básico (+10,9%) y servicios públicos (+10,1%), y solo cayeron tecnología (-8,3%) y comunicaciones (-10,0%). Energía tuvo además su propio motor: el WTI subió 15,2%, hasta US$ 104,1, y el Brent tocó US$ 117,3, su máximo en cinco meses, por los ataques hutíes a Arabia Saudita, las restricciones en Ormuz y los ataques a refinerías rusas. El oro cayó 6,9%, a US$ 3.899: lo leemos como una corrección por tasas, no como un cambio en su rol de cobertura.
Sectores de EE.UU. en octubre
Los 11 sectores del S&P 500, ordenados y coloreados por su variación a 30 días
Energía
+13,9%Hoy +1,9% · 7D +1,0% · YTD +56,6% · 12M +60,1% · XLE
Consumo básico
+10,9%Hoy +1,4% · 7D +1,3% · YTD +15,1% · 12M +16,9% · XLP
Servicios públicos
+10,1%Hoy +0,7% · 7D +2,0% · YTD +1,7% · 12M −3,2% · XLU
Salud
+9,8%Hoy +0,5% · 7D +3,1% · YTD +19,4% · 12M +28,1% · XLV
Materiales
+8,3%Hoy +0,4% · 7D +2,8% · YTD +16,3% · 12M +22,4% · XLB
Consumo discrecional
+6,0%Hoy −0,7% · 7D +2,0% · YTD −3,4% · 12M −1,3% · XLY
Financiero
+5,8%Hoy −0,8% · 7D +1,1% · YTD +3,2% · 12M +8,2% · XLF
Inmobiliario
+5,5%Hoy +0,3% · 7D +1,4% · YTD +7,0% · 12M +5,6% · XLRE
Industria
+0,3%Hoy −1,6% · 7D +1,7% · YTD +7,9% · 12M +8,2% · XLI
Tecnología
−8,3%Hoy −4,9% · 7D −2,0% · YTD +24,7% · 12M +19,5% · XLK
Comunicaciones
−10,0%Hoy −1,3% · 7D −5,3% · YTD −15,1% · 12M −12,6% · XLC
Brasil: del festejo al castigo en tres semanas
La primera vuelta del 4 de octubre, con Flávio Bolsonaro adelante (47% a 45%), hizo subir 14% en una semana al ETF de acciones brasileñas (EWZ) y llevó al Bovespa por primera vez arriba de 200.000 puntos. El balotaje lo dio vuelta: Lula ganó con el 51,8%, la primera vez desde el regreso de la democracia que quien gana la primera vuelta pierde la segunda. El lunes 26 el EWZ cayó cerca de 20%, con bancos y consumo a la cabeza, y el Bovespa cerró el mes con una baja de 9,9%. Ahora el foco está en quién será el ministro de Hacienda y si llega alguna señal de orden fiscal.
El mercado ya no premia a cualquier empresa por invertir en inteligencia artificial, sino a las que muestran que esa inversión genera caja. No lo leemos como el fin del ciclo: la corrección golpeó más a los eslabones apalancados y dejó al sector tecnológico a 19,6 veces sus ganancias esperadas, debajo de su promedio de cinco años (25,5 veces), según Research for Traders. Preferimos ser selectivos dentro de tecnología, con compañías consolidadas que financian su inversión con su propio flujo, y diversificar con sectores defensivos y activos reales.
Lo que hay que monitorear: las elecciones de medio término en EE.UU. del 3 de noviembre, el empleo del 6 de noviembre, los balances de Apple (2/11) y NVIDIA (17/11), la Fed del 9 de diciembre y las primeras definiciones del equipo económico de Lula.
Posicionamiento y acompañamiento
Octubre mostró que hoy los activos argentinos se mueven más por lo que pasa afuera y por la lectura de 2027 que por los datos de corto plazo. Los fundamentos no se rompieron: el fisco sigue en superávit, las exportaciones energéticas aportan dólares y el BCRA compra. Aun así, el riesgo país subió 180 puntos en el mes y el Merval perdió casi una décima parte de su valor en dólares. En septiembre planteábamos un sesgo más defensivo; octubre lo confirmó y lo mantenemos.
En renta fija priorizamos calidad crediticia y plazos acotados. En pesos, tasa fija y CER con vencimientos hasta mediados de 2027, y extender solo de forma selectiva. En dólares, duration corta y vencimientos previos al recambio presidencial, con las obligaciones negociables de emisores de primera línea como complemento: en el mes aguantaron mucho mejor que los soberanos. En renta variable seguimos selectivos: compañías que generan sus propios dólares, como las energéticas, frente a las más expuestas al ciclo doméstico, y afuera, tecnológicas consolidadas que financian su inversión con su propio flujo, diversificadas con sectores defensivos y activos reales.
Con esta volatilidad, el valor del acompañamiento no está en anticipar cada movimiento, sino en que cada cartera tenga los plazos y la diversificación para atravesarlo. En noviembre vamos a seguir de cerca las elecciones de medio término en EE.UU., el dato de inflación de octubre, las licitaciones del Tesoro, las primeras definiciones económicas de Lula y la antesala de la reunión de la Fed del 9 de diciembre.
¿Querés saber cuál es la estrategia para Noviembre 2026? ¡Sumate a la Comunidad IA!
Subite a nuestra comunidad y accedé a importantes beneficios que te ayudarán a gestionar tus finanzas personales de la mejor manera posible.
Sumate al Newsletter:
 | Thank you for Signing Up |

Si nuestro informe: Research de Mercados Octubre 2026 les fue de utilidad, pueden colaborar con nuestro equipo de research invitándoles un cafecito para que sigamos creciendo día a día.
DESCARGO DE RESPONSABILIDAD
La información incorporada en este documento proviene de fuentes públicas, siendo que Inversiones Andinas no ha sometido a las mismas a un proceso de auditoría, no otorga garantía de veracidad y/o exactitud sobre la misma, ni asume obligación alguna de actualizar la misma. Se advierte que parte de la información del presente documento está constituida por estimaciones futuras. Debido a riesgos e incertidumbres, los resultados reales o el desempeño de los valores negociables podrían diferir de dichas estimaciones. Además, todas las opiniones y estimaciones aquí expresadas están sujetas a cambios sin previo aviso. Los rendimientos pasados manifestados por valores negociables son un indicador y no implican, promesas de rendimientos futuros. Inversiones Andinas, sus ejecutivos u otros empleados, podrán hacer comentarios de mercado, orales o escritos, o transacciones que reflejen una opinión distinta a aquellas expresadas en el presente documento. El contenido de este documento no podrá ser considerado como una oferta, invitación o solicitud de ningún tipo para realizar actividades con valores negociables y otros activos financieros. Tampoco constituye en sí una recomendación de contratación de servicios o inversiones específicas. El receptor deberá basarse exclusivamente en su propia investigación, evaluación y juicio independiente para tomar una decisión relativa a la inversión, con el debido y previo asesoramiento legal e impositivo. Inversiones Andinas es un Agente Productor registrado ante la Comisión Nacional de Valores bajo la matrícula n° 1325.