 Equipo de Research
Hoy Estados Unidos vota en las elecciones de medio término, y la pregunta que más nos llega es qué hacer con la cartera si cambia el control del Congreso. Nuestra respuesta, por ahora, es simple: nada. No haríamos cambios de posición basados únicamente en el resultado electoral.
En este informe especial repasamos qué se vota, los escenarios para el mercado, qué dice la historia del S&P 500 en estas elecciones y cómo llega el índice a la votación.
Por el equipo de Financial Support de Inversiones Andinas.
Cámara
Senado
Senado hoy
S&P 500
Lo esencial
Hoy se renuevan las 435 bancas de la Cámara de Representantes, 35 de las 100 del Senado y 36 gobernaciones. Trump no está en la boleta, pero el resultado define cuánto margen tendrá para avanzar con su agenda en los próximos dos años.
Los republicanos llegan con mayoría en ambas cámaras: 218 a 214 en Representantes y 53 a 47 en el Senado. El nuevo Congreso asume el 3 de enero de 2027, y las elecciones ajustadas pueden tardar varios días en definirse.
La historia, contra el oficialismo
El partido del presidente perdió bancas en la Cámara en 18 de las últimas 20 elecciones de medio término. Las excepciones fueron 1998 y 2002.
1946
2022
Perdió bancas
Excepciones: 1998 y 2002
Qué descuentan los mercados de predicción
Demócratas favoritos en las dos cámaras, aunque en varias carreras las encuestas están más parejas.
Cámara
más de 90%
Senado
cerca de 75%
La definición pasa por el Senado: los demócratas necesitan sumar cuatro bancas netas, y todo se juega en Michigan, Ohio, Texas, Alaska y Maine. Su control también pesa para la política monetaria, porque el Senado confirma las designaciones para la Fed y la justicia federal.
Escenario base
IMPLICANCIA
Mayor control sobre el Ejecutivo y más fricción con la agenda arancelaria y de recortes impositivos. Trump conserva el veto.
QUÉ MIRAR
Podrían verse favorecidos: salud y consumo minorista.
Más presionados: bancos de inversión y defensa.
Cámara D / Senado R
IMPLICANCIA
Probable parálisis legislativa, menos cambios fiscales grandes y más acción vía decretos y política comercial.
QUÉ MIRAR
Bonos del Tesoro y dólar, con menor riesgo de expansión fiscal.
La menos probable
IMPLICANCIA
Mayor margen para la agenda actual: impuestos, desregulación y aranceles.
QUÉ MIRAR
Tasas largas por el déficit; industriales e infraestructura.
En promedio desde 1980, el S&P 500 lateraliza durante casi todo el año electoral y toca su piso a principios de octubre. Desde ahí rebota cerca de 6% hasta fin de año, y buena parte de esa suba llega después de la elección.
Aun así, en los años de medio término el índice termina cerca de 4% arriba, contra cerca de 13% de los demás años.
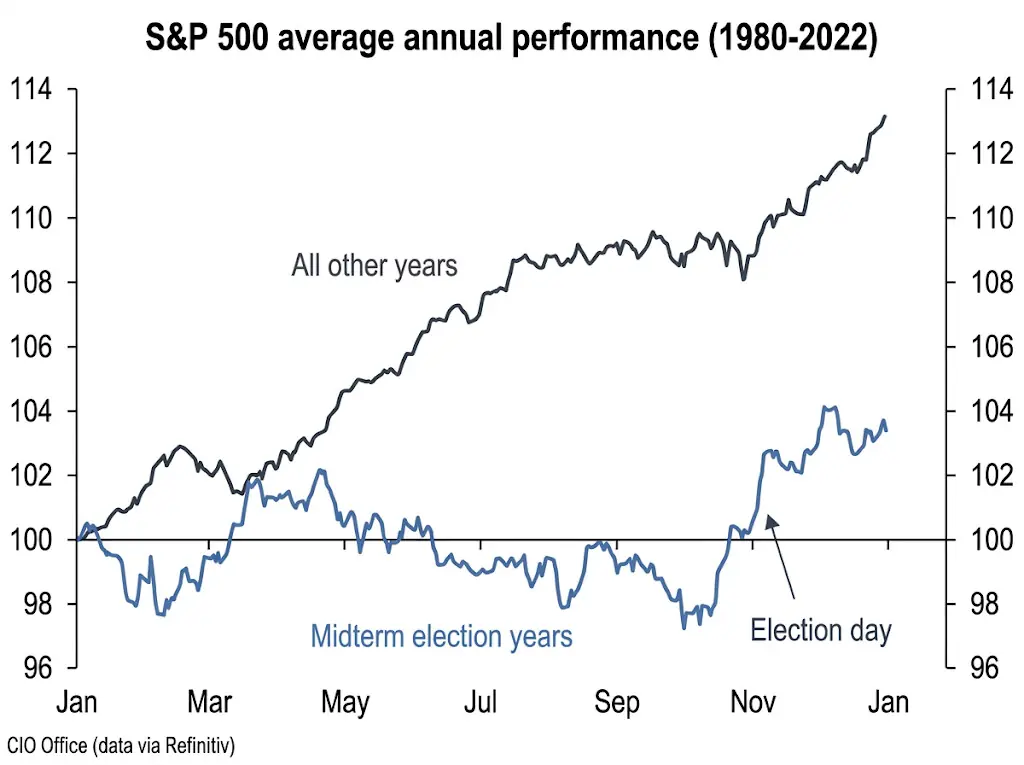
Hoy el S&P 500 sube cerca de 10% en el año, muy por encima de lo habitual para esta altura. Por eso, no damos por hecho que se repita el rebote de otros años.
Además, el avance no es parejo: el Nasdaq 100 está en corrección, 10% abajo de su máximo del 6 de octubre.
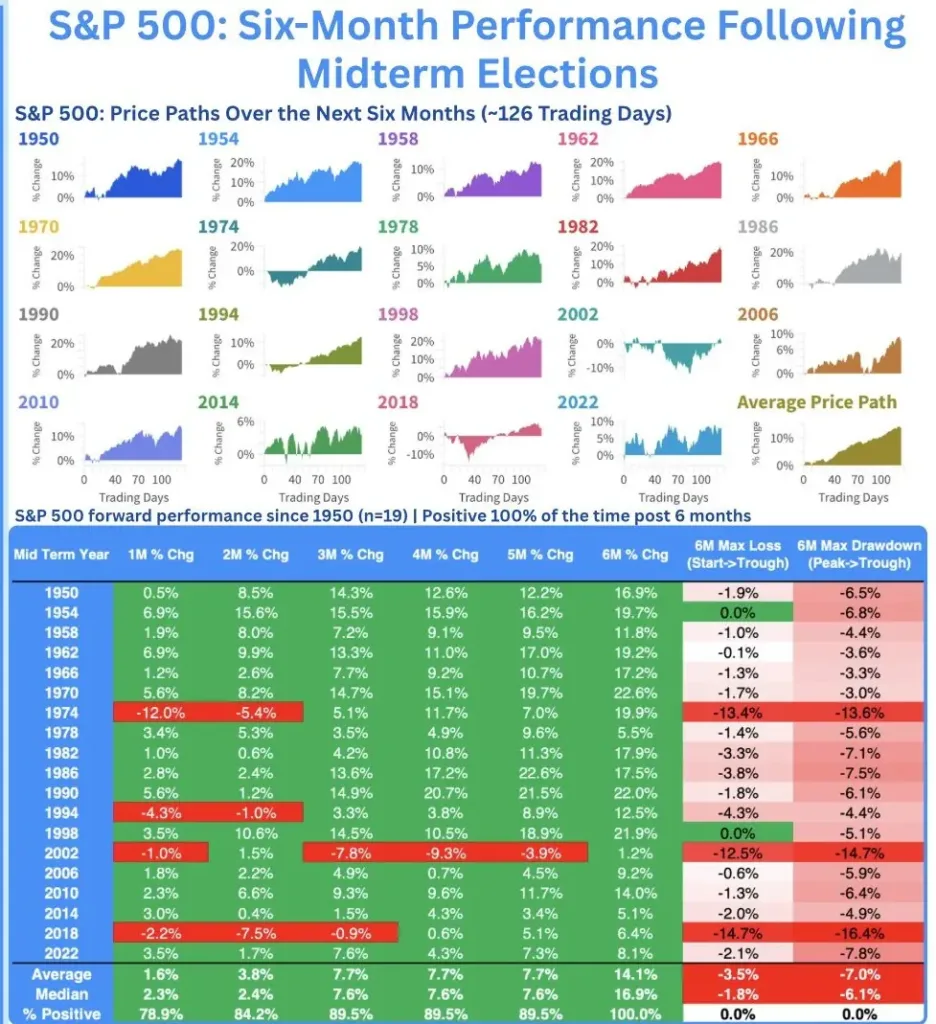
Repasamos cómo se comportó el S&P 500 en los seis meses posteriores a cada una de las 19 elecciones de medio término desde 1950. El resultado es contundente, pero el camino no fue lineal:
A seis meses
Desde 1950, el S&P 500 terminó en positivo los seis meses posteriores a todas las elecciones de medio término, con una suba promedio de 14,1% y una mediana de 16,9%. A doce meses también subió siempre, cerca de 15% en promedio.
El arranque
El rendimiento promedio es de apenas 1,6%, y fue positivo en 79% de los casos. 1974, 1994, 2002 y 2018 arrancaron en baja.
En el camino
En ciclos ganadores, la caída máxima promedio desde un pico dentro de esos seis meses fue de 7%. Los peores casos fueron 2018 (−16,4%) y 2002 (−14,7%).
El antecedente
En 2022, el índice ganó 8,1% en seis meses, con una caída máxima de 7,8%.
La lectura que hacemos: la historia juega a favor, pero no es una garantía. Incluso en los ciclos ganadores, el recorrido incluyó caídas de 6% a 7% en el camino.
Precio (03/11)
7.582,21
Techo del rango
≈ 7.800
Piso del rango
≈ 7.580
Referencia clave
EMA de 100
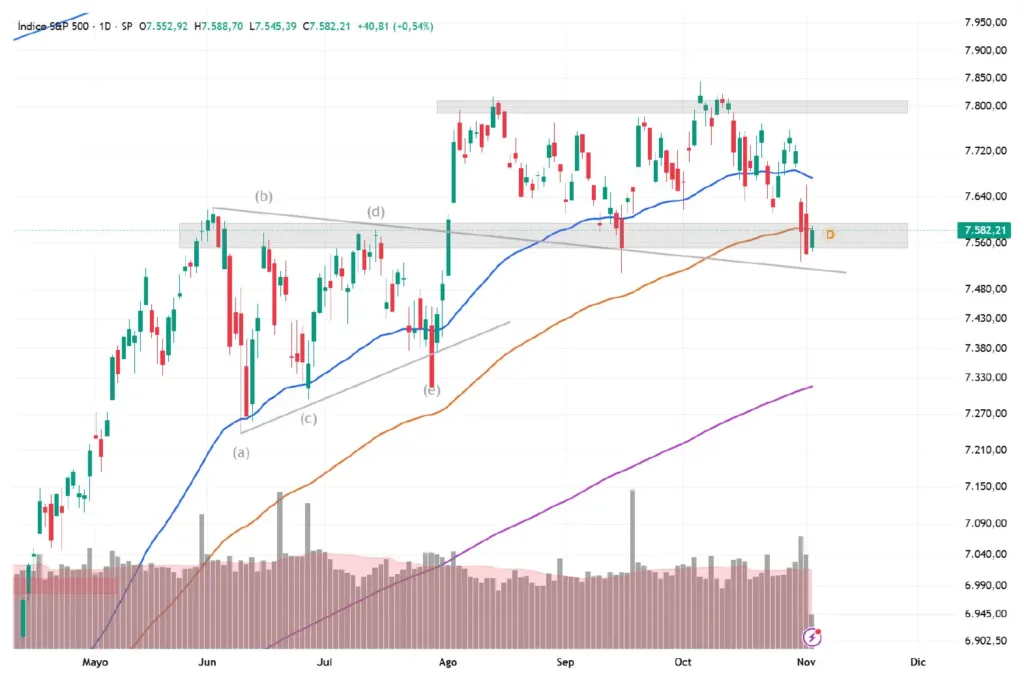
Después de ejecutar un triángulo simétrico de continuación al alza, el S&P 500 quedó dentro de un rectángulo lateral sobre el que se mueve desde agosto, con techo cerca de 7.800 y piso cerca de 7.580. La tendencia de fondo sigue siendo alcista: el índice se mantiene por encima de su media de 200 ruedas, que tiene pendiente positiva.
La referencia clave es la EMA de 100 (línea naranja), que viene funcionando como piso y hoy coincide con la base del rango. En las últimas ruedas el precio la perforó y hoy intenta recuperarla. Sostener esa zona lo mantendría dentro del rango, con el techo como próxima referencia; perderla con claridad abriría espacio hacia la media de 200, más de 3% abajo.
La tasa a 10 años va a contramano de la historia: desde 1962 bajó en promedio 32 puntos básicos en los seis meses previos a estas elecciones, y este año sube 54 pb. Además, el mercado asigna 77% de probabilidad a que la Fed suba la tasa en diciembre.
Estas son las fechas que vamos a seguir de cerca:
Datos de empleo de octubre.
Inflación de octubre.
Vence el financiamiento del gobierno, con 34% de probabilidad de un nuevo cierre según los mercados de apuestas.
Se alcanzaría el techo de la deuda.
El S&P 500 llega a la elección en una pausa técnica dentro de una tendencia alcista, con riesgo de volatilidad de corto plazo, sobre todo si el recuento se demora o si hay un triunfo demócrata en ambas cámaras. La historia juega a favor, pero también muestra que el camino suele incluir caídas de 6% a 7%.
No haríamos cambios de posición basados únicamente en el resultado electoral. Con una mirada de mediano y largo plazo, seguimos constructivos.
Más que el resultado de hoy, el foco sigue puesto en:
Los titulares hablan del mercado en general; nosotros miramos tu situación en particular: cuánto pesan las acciones de EE.UU. en tu cartera, cuál es tu horizonte y tu perfil de riesgo.
Si tenés dudas, escribinos. Del otro lado no hay un bot ni una respuesta automática: hay un asesor que revisa tu caso, te explica qué ve y te acompaña en la decisión.
Fuentes: Bluekurtic Market Insights, CIO Office / National Bank Financial, Portfolio Personal Inversiones, LPL Research, Charles Schwab, CME FedWatch, Man Group, Kalshi, Forbes, CNBC y TradingView. Probabilidades al 02/11/2026; tasa a 10 años al 29/10/2026.
Subite a nuestra comunidad y accedé a importantes beneficios que te ayudarán a gestionar tus finanzas personales de la mejor manera posible.
Sumate al Newsletter:
La información incorporada en este documento proviene de fuentes públicas, siendo que Inversiones Andinas no ha sometido a las mismas a un proceso de auditoría, no otorga garantía de veracidad y/o exactitud sobre la misma, ni asume obligación alguna de actualizar la misma. Se advierte que parte de la información del presente documento está constituida por estimaciones futuras. Debido a riesgos e incertidumbres, los resultados reales o el desempeño de los valores negociables podrían diferir de dichas estimaciones. Además, todas las opiniones y estimaciones aquí expresadas están sujetas a cambios sin previo aviso. Los rendimientos pasados manifestados por valores negociables son un indicador y no implican, promesas de rendimientos futuros. Inversiones Andinas, sus ejecutivos u otros empleados, podrán hacer comentarios de mercado, orales o escritos, o transacciones que reflejen una opinión distinta a aquellas expresadas en el presente documento. El contenido de este documento no podrá ser considerado como una oferta, invitación o solicitud de ningún tipo para realizar actividades con valores negociables y otros activos financieros. Tampoco constituye en sí una recomendación de contratación de servicios o inversiones específicas. El receptor deberá basarse exclusivamente en su propia investigación, evaluación y juicio independiente para tomar una decisión relativa a la inversión, con el debido y previo asesoramiento legal e impositivo. Inversiones Andinas es un Agente Productor registrado ante la Comisión Nacional de Valores bajo la matrícula n° 1325.